Gold ist nicht nur ein Chart
Kurze Antwort: Ein Goldpreis ist das Niveau, auf dem ein Jahr an Minenproduktion und recyceltem Metall auf ein Jahr an Nachfrage aus Schmuck, Technologie, Investment und offiziellem Sektor trifft. Der Großteil dieser Nachfrage verhandelt mit dem Preis: Sie nimmt mehr, wenn das Metall günstiger wird, und weniger, wenn es teurer wird. Ein Teil verhandelt nicht, weil ein Käufer, der ein Tonnage-Mandat abarbeitet, unabhängig vom Kursstand dieselbe Menge abnimmt. In einem angesetzten Modellmarkt von 1.000 Einheiten pro Jahr nimmt der Austausch eines preisgetriebenen Anteils gegen einen gleich großen, gleichgültigen Anteil 2,8 Punkte von einer 26,1-Punkte-Korrektur weg. Real, wissenswert und etwa ein Neuntel der Bewegung.
Man kann Gold jahrelang traden, ohne zu fragen, wer auf der anderen Seite des Drucks steht. Der Chart genügt. Er hat Struktur, er hat einen Degree, er retracet auf Niveaus, die weiterhin funktionieren, und nichts davon setzt voraus zu wissen, ob das Metall am Ende in einem Tresor in Zürich oder in einem Ring in Chennai landet.
Dann ändert sich etwas daran, wem das Metall gehört, und der Chart verhält sich an denselben Fibonacci-Niveaus plötzlich anders. Correctionen, die früher tief liefen, laufen nicht mehr so tief. Nicht, weil sich die Wave-Regeln geändert hätten. Weil die Gruppe derer, die bereit ist, in die Schwäche hinein zu verkaufen, kleiner geworden ist, und die Arithmetik, einen Markt zu clearen, dabei unnachgiebig ist.
Was ein Goldpreis physisch ist
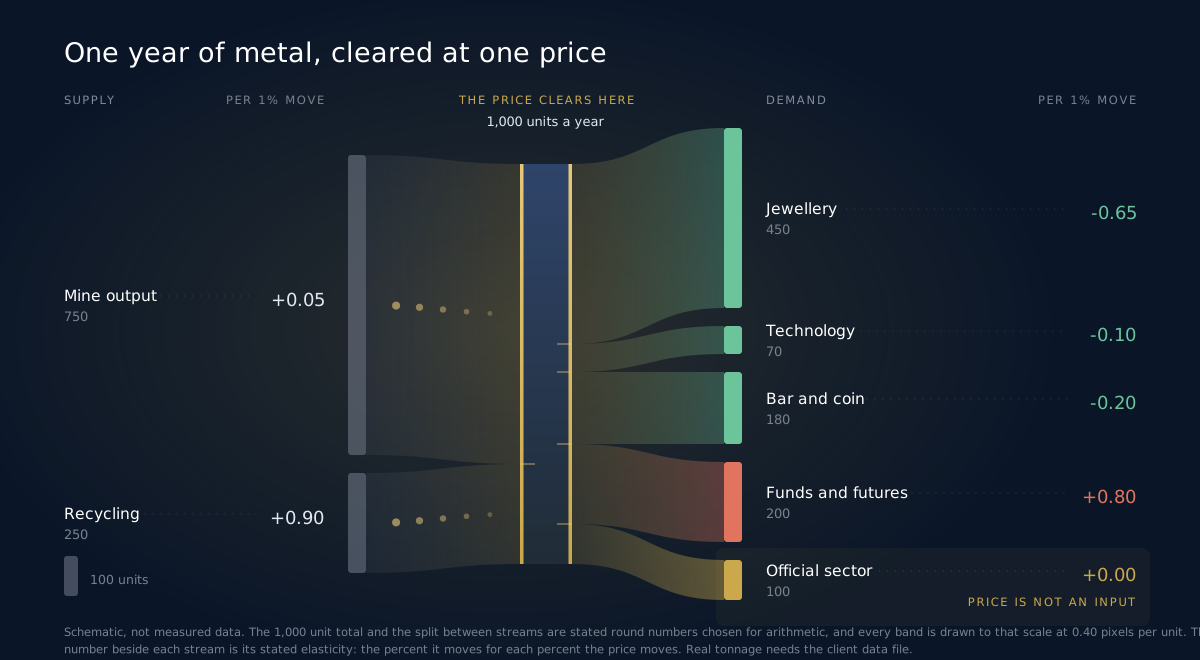
Jedes Jahr kommt eine bestimmte Menge Metall aus dem Boden und aus Schrottschubladen, und eine bestimmte Menge wird von Leuten gekauft, die es aus unterschiedlichen Gründen wollen. Der Preis ist die Zahl, bei der diese beiden Mengen gleich groß sind. Das ist das ganze Modell, und es klingt zu einfach, um nützlich zu sein, bis man bemerkt, dass die beiden Seiten in ihrer Bereitschaft zu verhandeln nicht symmetrisch sind.
Alles, was folgt, arbeitet mit einem angesetzten hypothetischen Markt von 1.000 Einheiten pro Jahr, aufgeteilt in runden Zahlen. Diese Aufteilung ist keine Tonnage aus irgendeinem Bericht. Sie ist ein arithmetisches Gerüst, so gewählt, dass sich jedes Ergebnis reproduzieren lässt, indem man das Build-Skript ausführt, das die Zahlen erzeugt hat.
Welche Käufer über den Preis verhandeln, und welche nicht
Die Elastizität ist die Zahl, auf die es hier ankommt. Sie sagt, um wie viel Prozent sich ein Strom für jedes Prozent Preisänderung bewegt, und ihr Vorzeichen sagt, in welche Richtung.
Negativ auf der Nachfrageseite bedeutet, dass der Käufer mehr nimmt, wenn das Metall günstiger wird. Gewöhnliches Konsumentenverhalten, und stabilisierend, weil ein fallender Preis Käufe anzieht, die vorher nicht da waren. Positiv auf der Nachfrageseite ist bei einem Konsumenten ungewöhnlich und bei einem Finanzallokator völlig normal. Ein Fonds, der bei Stärke aufstockt und bei Schwäche mit Rückgaben konfrontiert ist, hat eine positive Nachfrageelastizität, ganz gleich, ob das jemand je so beschrieben hat.
| Nachfragestrom | Verwendete Elastizität | Verhalten | Was es in einem fallenden Markt bewirkt |
|---|---|---|---|
| Fonds und Futures | +0.80 | prozyklisch | verkauft in den Fall hinein, vertieft ihn |
| Schmuck | −0.65 | Konsument | kauft den Fall, federt ihn ab |
| Barren und Münzen | −0.20 | leicht schnäppchensuchend | kauft etwas mehr, federt etwas ab |
| Technologie | −0.10 | unelastisch industriell | braucht, was gebraucht wird, bewegt sich kaum |
| Offizieller Sektor | 0.00 | mandatsgetrieben | nimmt in beiden Fällen dieselbe Menge ab |
Diese Elastizitäten sind angenommene Werte, keine Schätzungen aus einer veröffentlichten Studie. Wer sie in Frage stellt, für den verschieben sich die Zahlen unten. Die Rangfolge verschiebt sich nicht, weil die Rangfolge sich aus der Art der Entscheidung ergibt, die jeder Käufer trifft. Ein Juwelier führt ein Geschäft. Ein Fonds verwaltet ein Mandat mit einer Benchmark und einer Warteschlange von Rücknahmen. Ein Reservemanager verfolgt ein Allokationsziel, ausgedrückt in Tonnen, von einem Komitee genehmigt, mit einem mehrjährigen Horizont und ohne Verpflichtung, ein schlechtes Quartal zu erklären. Nur einer dieser drei hat einen Grund, sich dafür zu interessieren, wo der Preis am Freitag geschlossen hat.
Auch das Angebot spricht mit, und die Hälfte davon spricht schnell
Der Angebotsseite wird weniger Aufmerksamkeit geschenkt, als ihr zusteht, und ihre beiden Ströme haben fast nichts gemeinsam.
Die Minenproduktion reagiert auf ein Preissignal auf einer Zeitskala von etwa einem Jahrzehnt. Genehmigungen, Schächte, Mühlen, Wasserrechte. Ein gutes Jahr für den Preis bringt in diesem Jahr kein Metall hervor, weshalb sie hier mit +0.05 angesetzt wird, nah genug an einer festen Menge, dass der Unterschied innerhalb eines Trades selten eine Rolle spielt.
Recycling ist die unterschätzte Hälfte der Geschichte. Schrott reagiert innerhalb von Wochen. Der Preis steigt, und Metall, das als Schmuck in einer Schublade lag, wird zu Metall, das als Angebot in einer Raffinerie liegt. Schnell, elastisch, und der Grund, warum Gold-Rallyes eine natürliche Bremse mit sich tragen, die den meisten Rohstoff-Rallyes fehlt.
Das Experiment: ein Schock, drei Arten von Käufern
Der Aufbau des Tests ist wichtiger als das Ergebnis.
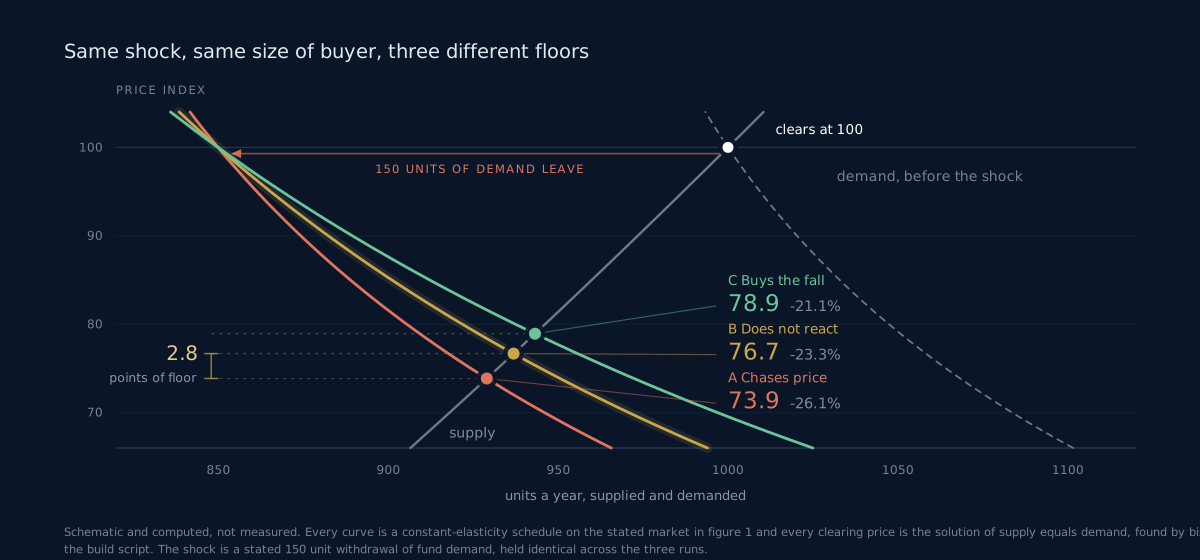
Ein Schock trifft ein. Etwas entfernt 150 Einheiten Fondsnachfrage aus einem Markt mit 1.000 Einheiten, was so aussieht wie eine Risk-off-Woche oder eine Neubewertung der Realzinsen aus Sicht des Metalls. Dieser Schock wird in allen drei Durchläufen identisch gehalten.
Das Einzige, was sich ändert, ist das Verhalten eines separaten Segments von 100 Einheiten. Gleiche Größe in allen drei Fällen, sodass alle drei Märkte bei genau demselben Preis starten.
| Der 100-Einheiten-Ausschnitt | Elastizität | Clearing bei | Tiefe des Falls |
|---|---|---|---|
| Ein Fonds, der dem Preis hinterherläuft | +0.80 | 73.9 | −26.1% |
| Ein offizieller Käufer mit einem Tonnage-Mandat | 0.00 | 76.7 | −23.3% |
| Ein privater Käufer, der sich wie Schmuck verhält | −0.65 | 78.9 | −21.1% |
Lesen Sie die mittlere Zeile im Vergleich zur obersten. Das ist die gesamte Behauptung über offizielle Käufe, ehrlich formuliert und mit einer Zahl versehen.
Was ist ein indifferenter Käufer also wirklich wert?
Zwei Komma acht Punkte Preis, bei einem Fall von sechsundzwanzig. Etwa ein Neuntel.
Real, und kleiner als fast jede Version dieser Geschichte, die Sie lesen werden. Es lohnt sich, beim Mechanismus präzise zu sein, denn die populäre Version hat ihn genau verkehrt herum.
Ein offizieller Käufer dämpft eine Korrektur nicht dadurch, dass er den Dip kauft. Er hat keine Meinung zum Dip. Was er tut, ist, sich zu weigern, in der Woche, in der alle anderen genau das tun, selbst zum Verkäufer zu werden und zu schrumpfen. Ein Loch in der Versorgung mit Panik. Nicht heroischer als das, und nicht weniger nützlich.
Beachten Sie auch die dritte Zeile. Ein Käufer, der wirklich absorbiert, also bei fallendem Preis mehr aufnimmt, leistet etwa doppelt so viel Arbeit wie ein indifferenter. Die stabilisierendste Kraft in diesem Markt ist nicht der Reservemanager. Es ist die Hochzeitssaison.
Warum "Boden" das falsche Wort ist
Treibt man das Modell weiter, wird das Sprachproblem offensichtlich.
Fragen Sie, welcher Anteil des Marktes aufhören müsste, auf den Preis zu reagieren, damit die Korrektur nur noch halb so tief ausfällt. Die Antwort hier lautet 78%. Nicht der offizielle Ausschnitt, nicht ein Drittel: mehr als drei Viertel von allem, Recycling und Schmuck eingeschlossen, müssten indifferent werden, bevor ein Schock dieser Größenordnung die Hälfte seiner Wirkung verlöre.
Kein Goldmarkt hat je auch nur annähernd so ausgesehen.
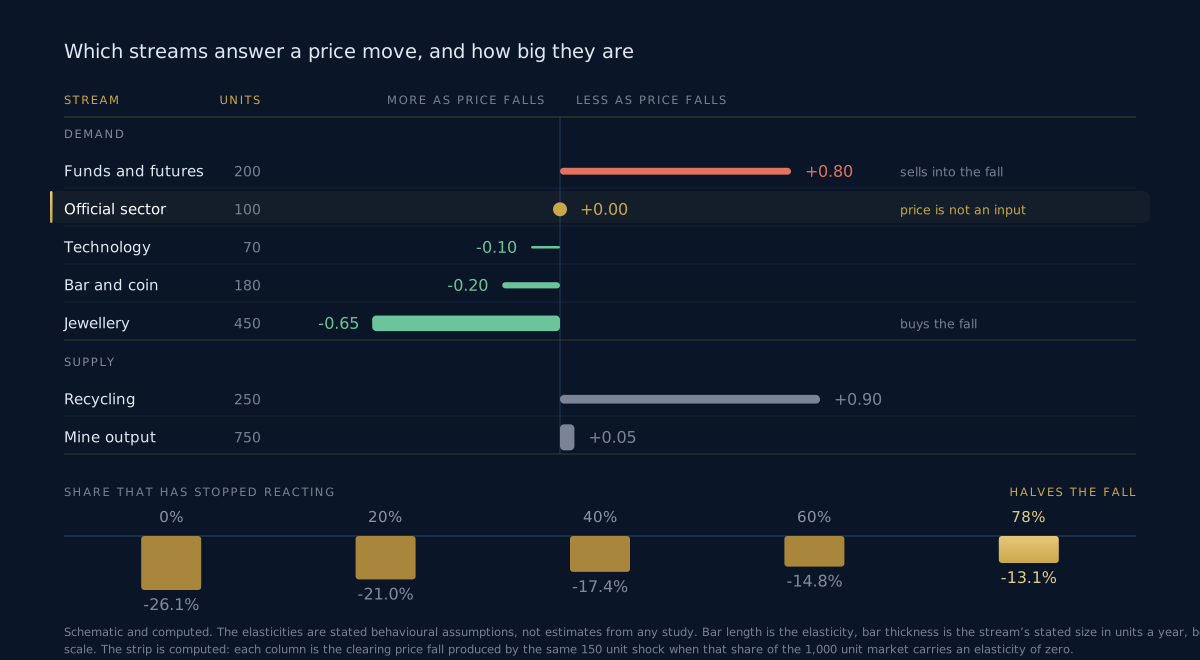
Der zutreffende Satz lautet also, dass offizielle Käufe den Boden anheben. Sie errichten keinen. Der Unterschied klingt pedantisch, bis man eine Position darauf bemisst.
Was sich dadurch bei einem corrective Count ändert
Nichts von alledem sagt Ihnen, wo eine Correction endet. Es sagt Ihnen etwas Engeres: wie die Verteilung plausibler Tiefen aussieht.
Eine wave two oder eine wave four hat eine Bandbreite normaler Retracements, und welcher Teil dieser Bandbreite stärker gewichtet wird, hängt davon ab, wer zum Verkauf gezwungen ist. Wenn der marginale Halter gehebelt und prozyklisch agiert, ist das tiefe Ende im Spiel und die flachen Werte sind Wunschdenken. Wenn ein Teil dieser marginalen Halter preisunabhängig ist, verschiebt sich bei demselben Count die Wahrscheinlichkeitsmasse in Richtung der flacheren Retracements. Gleiche Regeln, gleiche Invalidation, aber andere Wahrscheinlichkeiten innerhalb der Bandbreite.
Daraus folgen zwei Konsequenzen, und nur zwei.
Die erste betrifft die Frage, auf welches Retracement Sie sich einstellen. Wenn sich das Eigentum in Richtung mandatsgebundener Halter verschoben hat, ist ein 0.618-Retracement nicht mehr die automatische Annahme, und Sie staffeln Entries über die gesamte Bandbreite, statt am tiefen Ende auf eine Füllung zu warten, die Ihnen ein widerstandsfähigerer Markt vielleicht nie gewährt.
Die zweite betrifft die Bedeutung eines Bruchs. Ein Level, das bei Anwesenheit eines großen preisunabhängigen Käufers bricht, sagt mehr aus als dasselbe Level ohne einen solchen Käufer, weil mehr dahinterstand. Bessere Information, kein Rauschen.
Was sich nicht ändert, ist das Invalidation-Level. Das legt die Struktur fest, und die physische Nachfrage hat dabei kein Mitspracherecht. Wenn der Count besagt, dass das Tief die Lesart invalidiert, dann invalidiert es die Lesart, und dazu wird kein Reservemanager konsultiert.
Wo dieses Modell schwach ist
Drei Einwände. Der erste ist der ernstzunehmende, und er gilt für jedes jemals entwickelte Flow-Modell für Gold.
Die jährliche Minenproduktion und die jährliche Verarbeitungsnachfrage sind klein im Vergleich zu dem bereits über der Erde befindlichen Metall und im Vergleich zu dem Volumen, das an jedem beliebigen Tag über Futures und den Londoner Markt gehandelt wird. Die Preisbildung in Echtzeit findet in diesem Umsatz statt, nicht in der physischen Bilanz. Dieses Modell beschreibt das Niveau, um das sich der Umsatz über ein Jahr oder länger einpendeln muss, und genau deshalb sagt es nichts über den nächsten Dienstag aus.
Zweitens ist das Verhalten des offiziellen Sektors eine Entscheidung und kein Naturgesetz. Reservemanager können verkaufen, haben verkauft und werden wieder verkaufen, sobald die Begründung für den Aufbau der Bestände nicht mehr zutrifft. Eine Elastizität von null sagt aus, wie dieser Teil auf den Preis reagiert, nicht, dass er auf gar nichts reagiert.
Drittens sind die Elastizitäten Annahmen, die eher vertretbar als präzise gewählt wurden. Die Reihenfolge der fünf Kategorien ist weitaus belastbarer als jede einzelne Zahl in der Tabelle.
Wie Sie das nutzen, ohne es überzuinterpretieren
Behalten Sie es als einen Prior für die Tiefe, niemals als etwas, das Handelsentscheidungen vorwegnimmt. Es enthält überhaupt keine zeitliche Aussage, und wer Ihnen etwas anderes erzählt, verkauft Ihnen etwas.
Prüfen Sie die Zusammensetzungsfrage einmal pro Quartal. Verschiebungen im Eigentum zeigen sich mit Verzögerung in den jährlichen Tonnagetabellen und Reservestatistiken, und sie sind eher für den Horizont eines Weekly-Counts relevant als für den eines H4-Counts.
Beobachten Sie das Recycling als Obergrenze. Wenn der Preis stark läuft, kommt Altmetall schnell auf den Markt, und eine fifth wave in eine elastische Angebotsreaktion hinein trägt einen Gegenwind, den eine rein strukturelle Lesart übersehen wird.
Halten Sie die beiden Betrachtungsebenen getrennt. Die physische Bilanz sagt Ihnen, um welches Niveau sich ein Markt einpendeln muss. Die Wellenstruktur zeigt den Weg und wo die Lesart bricht. Werden beide vermischt, entsteht das Schlechteste aus beiden.
Kurzfakten
- Ein Goldpreis ist das Niveau, bei dem ein Jahr Angebot einem Jahr Nachfrage entspricht, daher trägt jede Kategorie, die ihre Meinung zum Preis ändert, zu seiner Bildung bei.
- Im dargestellten Modellmarkt kaufen drei Nachfrageströme bei fallendem Preis mehr, einer kauft weniger, und einer reagiert überhaupt nicht.
- Fonds und Futures weisen eine positive Nachfrageelastizität auf, sodass sie in der Summe eher in Schwäche hinein verkaufen als kaufen.
- Recycling ist die schnelle Hälfte des Angebots und reagiert innerhalb von Wochen; die Minenförderung reagiert über ein Jahrzehnt.
- Ersetzt man eine preisverfolgende 100-Einheiten-Scheibe durch eine gleich große indifferente, steigt der Clearing-Preis von 73.9 auf 76.7 und nimmt damit 2.8 Punkte von einem Rückgang um 26.1 Punkte weg.
- Eine Scheibe, die den Rückgang aktiv aufkauft, leistet etwa die doppelte Arbeit und hebt denselben Clearing-Preis auf 78.9.
- Um die Korrektur in diesem Modell zu halbieren, müssten 78% des gesamten Marktes preisgleichgültig werden.
- In diesem Artikel erscheint keine Tonnage-Angabe und kein Goldpreis. Dafür braucht es die gemessenen Datenreihen.
Häufig gestellte Fragen
Setzt Zentralbankkauf dem Gold eine Untergrenze? Er hebt die Untergrenze an, er baut keine auf. Im obigen Modell beträgt der Effekt etwa ein Neuntel der Korrektur, real, aber deutlich kleiner, als der Ausdruck suggeriert. Der Mechanismus ist Subtraktion, nicht Unterstützung: Ein indifferenter Käufer ist ein Verkäufer weniger in der Woche, in der der Markt ohnehin zu viele Verkäufer hat.
Warum wird die Fondsnachfrage mit positiver Elastizität modelliert? Fonds kaufen doch Rücksetzer. Manche schon. In der Summe tut der Flow das nicht, weil er von Rücknahmen und von Mandaten bestimmt wird, die nach Drawdowns Risiko abbauen, und beides tritt nach einem Rückgang ein, nicht davor. Wer einen Fondskomplex benennen kann, dessen Nettoflow verlässlich antizyklisch ist, vergrößert das Polster in Abbildung 2.
Brauche ich die Tonnage-Zahlen, um damit etwas anzufangen? Für die strukturelle Schlussfolgerung nicht. Die Rangordnung nach Preissensitivität leistet die Arbeit, und diese Rangordnung ergibt sich daraus, welche Art von Entscheidung jeder Käufer trifft. Die Tonnage bestimmt, wie groß der Effekt ist, nicht, in welche Richtung er läuft.
Ändert das etwas an der Frage, wo ich ein Invalidation-Level setze? Nein. Die Invalidation ist strukturell, und die physische Nachfrage hat dabei kein Mitspracherecht. Was sich ändert, ist das Retracement, mit dem Sie innerhalb eines gültigen Counts planen, und das Gewicht, das Sie einem Bruch eines Levels beimessen, hinter dem viel gestanden hat.
Ist Schmuck wirklich stabilisierender als offizielle Käufe? Pro Einheit Nachfrage, ja, bei jeder Elastizität, bei der Schmuck preissensitiv ist und der offizielle Sektor es nicht ist. Das Ergebnis überrascht, weil Schmuck keine Erzählung anhaftet. Ein Käufer, der auftaucht, weil das Metall billiger geworden ist, tut mehr für den Preis als ein Käufer, der ohnehin gekommen wäre.
Wie spielt das mit dem Dollar zusammen? Alles oben Genannte ist in Dollar-Werten formuliert, und ein guter Teil der Schmucknachfrage ist es nicht. Wenn sich der Dollar stark bewegt, entwickelt sich der Preis in Landeswährung, dem die größten Verbrauchermärkte gegenüberstehen, anders als auf dem Bildschirm, was die Elastizität verändert, die Sie ansetzen sollten. Lesen Sie Gold zusammen mit dem Dollar-Komplex, nicht isoliert.
DER COUNT GIBT IHNEN DIE FORM. DIE OWNERSHIP GIBT IHNEN DIE TIEFE. EW Strategy veröffentlicht tägliche Elliott-Wellen-Analysen zu 27 Instrumenten, 11 FX-Paaren, 4 Rohstoffen, 5 Indizes und 7 Krypto-Werten, auf H4, Daily und Weekly. Annotierte PDF-Reports zu XAUUSD und XAGUSD, EWS Helix per WhatsApp, wenn ein Level bricht, während Sie nicht am Bildschirm sind, und die Fibonacci-, Positionsgrößen- sowie Risk-and-Reward-Rechner für den Teil, der reine Arithmetik ist.
Weiterführende Artikel
Tägliche Elliott-Wellen-Analysen für 27 Märkte
Strukturierte Wave Counts auf H4, Daily und Weekly, mit Entry Zones, Targets und Invalidation-Levels.
Preise ansehen