El Oro No Es Solo un Gráfico
Respuesta rápida: Un precio del oro es el nivel en el que un año de producción minera y de metal reciclado se encuentra con un año de demanda de joyería, tecnología, inversión y del sector oficial. La mayor parte de esa demanda discute con el precio: toma más cuando el metal se abarata y menos cuando se encarece. Un segmento no discute, porque un comprador que ejecuta un mandato de tonelaje toma la misma cantidad sin importar lo que diga la pantalla. En un mercado modelo declarado de 1.000 unidades al año, sustituir un segmento que persigue el precio por uno indiferente del mismo tamaño le quita 2,8 puntos a una corrección de 26,1 puntos. Real, y digno de saber, aproximadamente una novena parte del movimiento.
Se puede operar oro durante años sin preguntar quién está del otro lado de la cotización. El gráfico basta. Tiene estructura, tiene grado, retrocede hacia niveles que siguen funcionando, y nada de eso requiere saber si el metal terminó en una bóveda en Zúrich o en un anillo en Chennai.
Luego algo cambia en quién lo posee, y el gráfico empieza a comportarse de manera distinta en los mismos niveles de Fibonacci. Correcciones que antes llegaban profundo dejan de llegar tan profundo. No porque las reglas de las ondas hayan cambiado, sino porque la población dispuesta a vender en la debilidad se hizo más pequeña, y la aritmética de vaciar un mercado es implacable con eso.
Qué es un precio del oro, físicamente
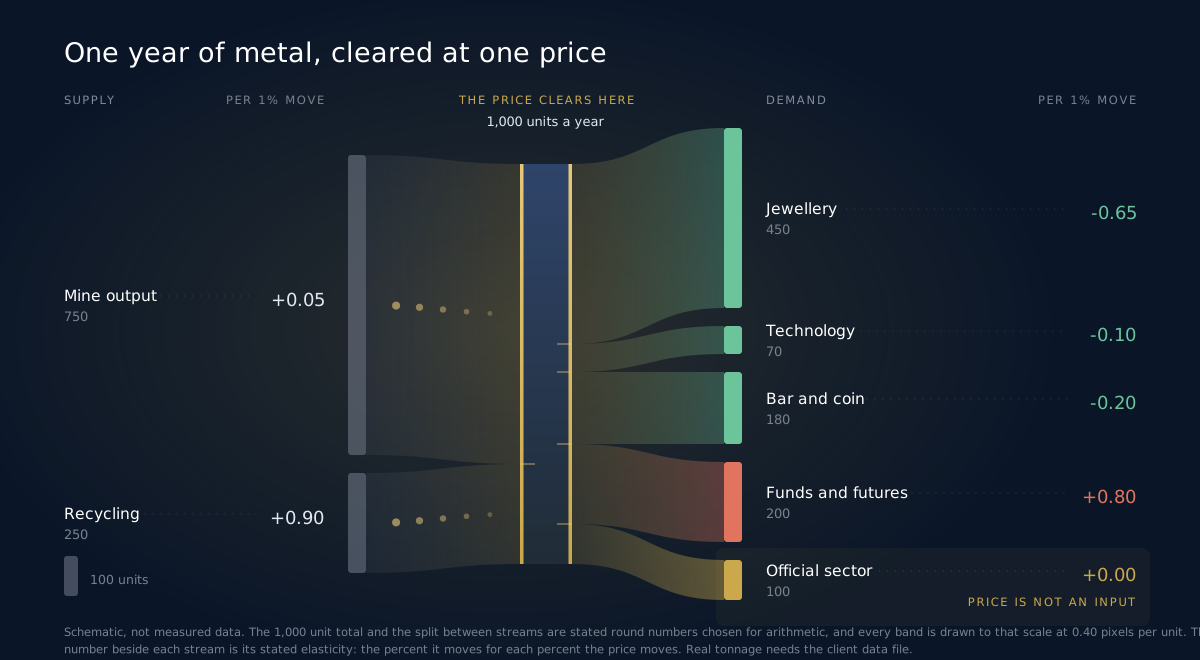
Cada año sale del suelo y de los cajones de chatarra una cantidad de metal, y una cantidad es comprada por personas que lo quieren por distintas razones. El precio es cualquier número que iguale a esas dos partes. Ese es todo el modelo, y suena demasiado simple para ser útil hasta que se nota que los dos lados no son simétricos en su disposición a discutir.
Todo lo que sigue funciona sobre un mercado hipotético declarado de 1.000 unidades al año, dividido en números redondos. La división no es tonelaje de ningún informe. Es un andamiaje aritmético, elegido para que cualquier resultado pueda reproducirse ejecutando el script de construcción que generó las cifras.
Qué compradores discuten sobre el precio, y cuáles no
La elasticidad es el número que importa aquí. Indica cuántos por ciento se mueve una corriente por cada por ciento que se mueve el precio, y su signo indica en qué dirección.
Negativa del lado de la demanda significa que el comprador toma más cuando el metal se abarata. Comportamiento de consumidor ordinario, y estabilizador, porque un precio en caída recluta compras que antes no estaban ahí. Positiva del lado de la demanda es extraño para un consumidor y completamente normal para un asignador financiero. Un fondo que aumenta posiciones en la fortaleza y enfrenta rescates en la debilidad tiene una elasticidad de demanda positiva, lo hayan descrito así o no.
| Flujo de demanda | Elasticidad utilizada | Comportamiento | Qué hace en un mercado a la baja |
|---|---|---|---|
| Fondos y futuros | +0.80 | procíclico | vende ante la caída, la profundiza |
| Joyería | −0.65 | consumidor | compra la caída, la amortigua |
| Lingotes y monedas | −0.20 | ligeramente oportunista | compra un poco más, amortigua un poco |
| Tecnología | −0.10 | industrial inelástico | necesita lo que necesita, apenas se mueve |
| Sector oficial | 0.00 | guiado por mandato | toma la misma cantidad en cualquier caso |
Esas elasticidades son supuestos declarados, no estimaciones provenientes de un estudio publicado. Si se cuestiona cualquiera de ellas, las cifras siguientes cambian. La clasificación no cambia, porque la clasificación se desprende del tipo de decisión que está tomando cada comprador.
Un joyero dirige una tienda. Un fondo administra un mandato con un benchmark y una cola de reembolsos. Un gestor de reservas administra un objetivo de asignación expresado en toneladas, aprobado por un comité, con un horizonte de varios años y sin necesidad de justificar un trimestre malo. Solo uno de esos tres tiene un motivo para preocuparse por dónde cerró el precio el viernes.
La oferta también argumenta, y la mitad de ella lo hace rápido
El lado de la oferta recibe menos atención de la que merece, y sus dos flujos no tienen casi nada en común.
La producción minera responde a una señal de precio en una escala temporal de aproximadamente una década. Permisos, pozos, plantas de procesamiento, derechos de agua. Nada relacionado con un buen año para el precio produce metal ese mismo año, razón por la cual se sitúa en +0.05 aquí, lo suficientemente cerca de una cantidad fija como para que la distinción rara vez importe dentro de una operación.
El reciclaje es la mitad subestimada de la historia. La chatarra responde en cuestión de semanas. El precio sube, y el metal que estaba guardado en un cajón como joyería pasa a ser metal en una refinería como oferta. Rápido, elástico, y la razón por la cual los rallies del oro llevan un freno natural que la mayoría de los rallies de materias primas no tiene.
El experimento: un shock, tres tipos de comprador
El diseño de la prueba importa más que el resultado.
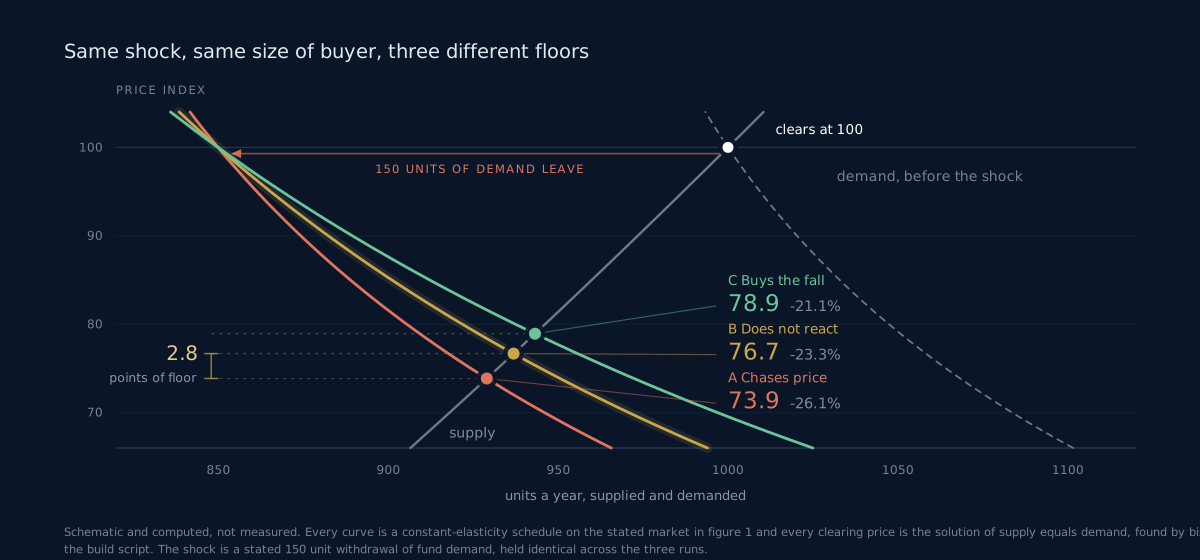
Llega un shock. Algo elimina 150 unidades de demanda de fondos de un mercado de 1,000 unidades, que es lo que parece una semana de aversión al riesgo o una recalibración de las tasas reales desde el punto de vista del metal. Ese shock se mantiene idéntico en las tres corridas.
Lo único que cambia es cómo se comporta un segmento separado de 100 unidades. Mismo tamaño en los tres casos, de modo que los tres mercados parten exactamente del mismo precio.
| El segmento de 100 unidades | Elasticidad | Se ajusta en | Profundidad de la caída |
|---|---|---|---|
| Un fondo que persigue el precio | +0.80 | 73.9 | −26.1% |
| Un comprador oficial con un mandato de tonelaje | 0.00 | 76.7 | −23.3% |
| Un comprador privado que se comporta como la joyería | −0.65 | 78.9 | −21.1% |
Léase la fila del medio contra la superior. Esa es toda la afirmación sobre la compra oficial, planteada con honestidad y con un número asociado.
Entonces, ¿cuánto vale realmente un comprador indiferente?
Dos punto ocho puntos de precio, sobre una caída de veintiséis. Aproximadamente una novena parte.
Real, y menor que casi cualquier versión de esta historia que se pueda leer. Vale la pena ser precisos con el mecanismo, porque la versión popular lo tiene al revés.
Un comprador oficial no amortigua una corrección comprando en la caída. No tiene opinión sobre la caída. Lo que hace es negarse a convertirse en vendedor, y negarse a reducirse, en la semana en que todos los demás hacen ambas cosas. Un vacío en la oferta de pánico. Nada más heroico que eso, y nada menos útil.
Nótese también la tercera fila. Un comprador que verdaderamente absorbe, tomando más a medida que el precio cae, realiza aproximadamente el doble del trabajo de uno indiferente. La fuerza más estabilizadora de este mercado no es el gestor de reservas. Es la temporada de bodas.
Por qué "piso" es la palabra equivocada
Si se lleva el modelo más lejos, el problema del lenguaje se vuelve evidente.
Pregúntese qué proporción del mercado tendría que dejar de reaccionar al precio para que la corrección fuera apenas la mitad de profunda. La respuesta aquí es 78%. No el segmento oficial, no un tercio: más de tres cuartas partes de todo, incluyendo el reciclaje y la joyería, tendrían que volverse indiferentes antes de que un shock de este tamaño perdiera la mitad de su fuerza.
Ningún mercado del oro se ha parecido jamás remotamente a eso.
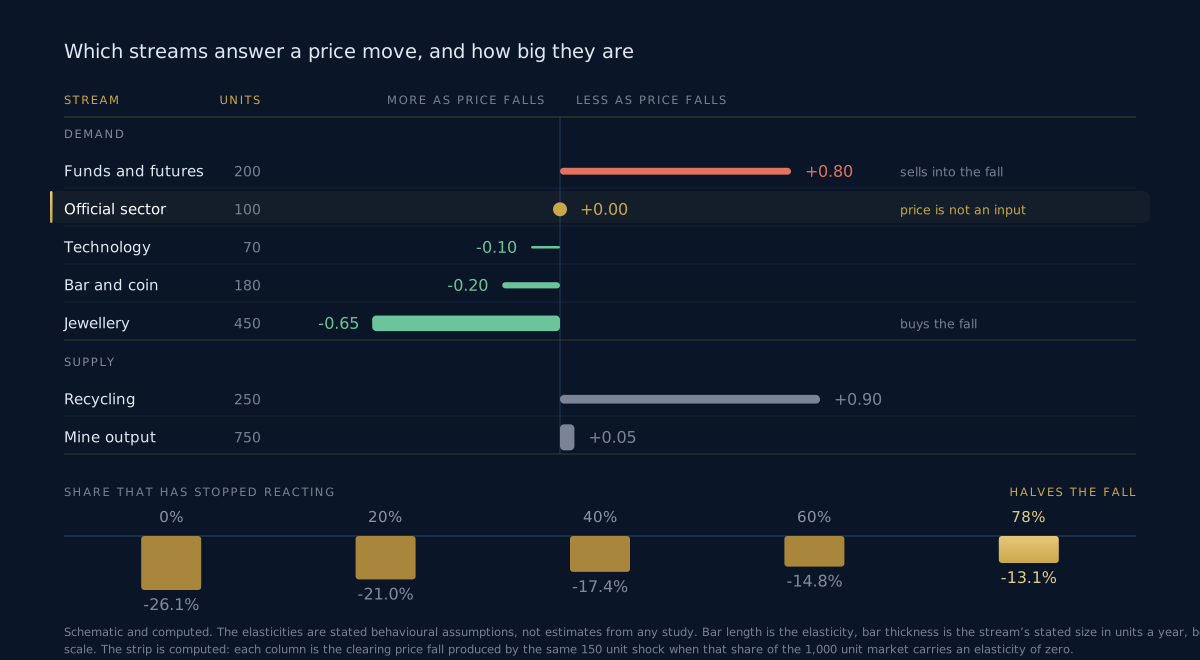
Así que la frase precisa es que la compra oficial eleva el piso. No construye uno. La diferencia suena pedante hasta que se dimensiona una posición con base en ella.
Qué cambia en un conteo correctivo
Nada de esto indica dónde termina una corrección. Indica algo más acotado: cómo luce la distribución de profundidades plausibles.
Una onda dos o una onda cuatro tiene un rango de retrocesos normales, y qué parte de ese rango se pondera depende de quién tiene que vender. Cuando el tenedor marginal está apalancado y es procíclico, el extremo profundo está vivo y las lecturas superficiales son ilusorias. Cuando una porción de ese tenedor marginal es indiferente al precio, el mismo conteo desplaza su masa de probabilidad hacia los retrocesos más superficiales. Mismas reglas, misma invalidación, distintas probabilidades dentro del rango.
De ahí se desprenden dos consecuencias, y solo dos.
La primera es a qué retroceso se apunta. Si la propiedad se ha desplazado hacia tenedores guiados por mandato, un retroceso de 0.618 deja de ser el supuesto automático, y las entradas se dimensionan a lo largo del rango en lugar de esperar en el extremo profundo un llenado que un mercado más rígido quizás nunca ofrezca.
La segunda es qué significa una ruptura. Un nivel que falla con un comprador indiferente de gran tamaño presente indica más que el mismo nivel fallando sin él, porque había más respaldo detrás. Es mejor información, no ruido.
Lo que no cambia es el nivel de invalidación. Eso lo define la estructura, y la demanda física no tiene voto. Si el conteo indica que el mínimo invalida la lectura, la invalida, y a ningún gestor de reservas se le consultará al respecto.
Dónde este modelo es débil
Tres objeciones. La primera es la seria y se aplica a todo modelo de flujos del oro jamás construido.
La producción minera anual y la demanda de fabricación anual son pequeñas frente al metal ya existente sobre la superficie y frente al volumen que se negocia a través de futuros y del mercado de Londres en cualquier día dado. La formación de precios en tiempo real ocurre en ese giro, no en el balance físico. Este modelo describe el nivel en torno al cual el giro tiene que asentarse a lo largo de un año o más, que es exactamente la razón por la que no dice nada sobre el próximo martes.
Segundo, el comportamiento del sector oficial es una decisión, no una ley física. Los gestores de reservas pueden vender, han vendido y volverán a vender cuando el razonamiento detrás de la acumulación deje de aplicar. Una elasticidad de cero indica cómo responde esa porción al precio, no que no responda a nada.
Tercero, las elasticidades son supuestos, elegidos para ser defendibles antes que precisos. El orden de las cinco categorías es mucho más robusto que cualquier número individual de la tabla.
Cómo usar esto sin sobreinterpretarlo
Consérvese como un prior sobre la profundidad, nunca como una indicación operativa. No tiene ningún contenido de temporización, y quien diga lo contrario está vendiendo algo.
Revísese la cuestión de la composición una vez por trimestre. Los cambios en la propiedad aparecen en las tablas anuales de tonelaje y en las estadísticas de reservas, con rezago, y son relevantes para el horizonte de un conteo Semanal más que para uno de H4.
Obsérvese el reciclaje como techo. Cuando el precio corre con fuerza, la chatarra llega rápido, y una quinta onda hacia una respuesta de oferta elástica lleva un viento en contra que una lectura puramente estructural pasará por alto.
Manténganse los dos marcos separados. El balance físico indica el nivel en torno al cual un mercado tiene que asentarse. La estructura de ondas indica el camino y dónde se rompe la lectura. Mezclarlos produce lo peor de ambos.
Datos rápidos
- Un precio del oro es el nivel en el que un año de oferta iguala a un año de demanda, así que cada categoría que cambia de opinión respecto al precio ayuda a fijarlo.
- En el mercado modelo indicado, tres corrientes de demanda compran más a medida que el precio baja, una compra menos, y una no responde en absoluto.
- Los fondos y los futuros presentan una elasticidad de demanda positiva, así que en conjunto venden ante la debilidad en lugar de comprarla.
- El reciclaje es la mitad rápida de la oferta y responde en cuestión de semanas; la producción minera responde en una década.
- Sustituir una porción de 100 unidades que persigue el precio por una indiferente del mismo tamaño eleva el precio de equilibrio de 73.9 a 76.7, restando 2.8 puntos a una caída de 26.1 puntos.
- Una porción que compra activamente la caída realiza aproximadamente el doble de ese trabajo, elevando ese mismo precio de equilibrio a 78.9.
- Reducir a la mitad la corrección en este modelo requeriría que el 78% de todo el mercado se volviera indiferente al precio.
- En este artículo no aparece ninguna cifra de toneladas ni ningún precio del oro. Esos datos requieren la serie de datos medida.
Preguntas frecuentes
¿La compra de los bancos centrales pone un piso al oro? Eleva el piso y no lo construye. En el modelo anterior, el efecto es aproximadamente una novena parte de la corrección, real pero mucho menor de lo que la frase sugiere. El mecanismo es una resta más que un soporte: un comprador indiferente es un vendedor menos en la semana en que los vendedores son lo que el mercado tiene en exceso.
¿Por qué se modela la demanda de fondos con elasticidad positiva? Los fondos compran las caídas. Algunos lo hacen. En conjunto, el flujo no lo hace, porque está gobernado por reembolsos y por mandatos que recortan riesgo después de las caídas, y ambos llegan después de una caída y no antes. Señale un complejo de fondos cuyo flujo neto sea de manera confiable contracíclico y el colchón de la figura 2 se hará más grande.
¿Necesito las cifras de toneladas para usar algo de esto? Para la conclusión estructural, no. El orden por sensibilidad al precio hace el trabajo, y ese orden se deriva del tipo de decisión que está tomando cada comprador. Las toneladas determinan qué tan grande es el efecto, no en qué dirección corre.
¿Esto cambia dónde coloco un nivel de invalidación? No. La invalidación es estructural y la demanda física no tiene voto en ella. Lo que cambia es el retroceso que se planea dentro de un conteo válido, y el peso que se le da a una ruptura de un nivel que tenía mucho respaldo detrás.
¿Es la joyería realmente más estabilizadora que la compra oficial? Por unidad de demanda, sí, bajo cualquier elasticidad en la que la joyería sea sensible al precio y el sector oficial no lo sea. El resultado sorprende porque la joyería no tiene ninguna narrativa asociada. Un comprador que aparece porque el metal se abarató está haciendo más por el precio que un comprador que iba a aparecer de todos modos.
¿Cómo interactúa esto con el dólar? Todo lo anterior está expresado en términos de dólares, y buena parte de la demanda de joyería no lo está. Cuando el dólar se mueve con fuerza, el precio en moneda local que enfrentan los mayores mercados de consumo se mueve de manera diferente a la pantalla, lo que cambia la elasticidad que se debería usar. Lea el oro junto con el complejo del dólar, no de forma aislada.
EL conteo LE DA LA FORMA. LA PROPIEDAD LE DA LA PROFUNDIDAD. EW Strategy publica análisis diario de Elliott Wave en 27 instrumentos, 11 pares de FX, 4 materias primas, 5 índices y 7 cripto, en H4, Daily y Weekly. Informes en PDF anotados sobre XAUUSD y XAGUSD, EWS Helix por WhatsApp cuando un nivel se rompe mientras usted está lejos de la pantalla, y las calculadoras de Fibonacci, tamaño de posición y riesgo y recompensa para la parte que es aritmética.
Más lecturas
Análisis diario de ondas de Elliott en 27 mercados
Conteos estructurados en H4, diario y semanal, con zonas de entrada, objetivos y niveles de invalidación.
Ver planes