VIX ist nicht handelbar, und VXX beweist es
Kurze Antwort: Ein Volatilitätsindex ist eine aus Optionspreisen abgeleitete Berechnung, kein Wertpapier. Auf Indexebene existiert kein Kontrakt, sodass dort nichts gekauft werden kann. Tatsächlich gekauft wird eine Long-Position in den beiden nächstgelegenen Volatility Futures, die täglich neu gewichtet wird, um eine durchschnittliche Restlaufzeit von dreißig Tagen zu halten. Diese Futures notieren in einem ruhigen Markt normalerweise über dem Spot, sodass die Position an jedem einzelnen Halte-Tag eine Prämie kostet. Im nachfolgenden Modell kostet das 49,20 % über ein Jahr, wenn der Index vollkommen unverändert bleibt, und der Index müsste um 33,98 % steigen, damit das Produkt am Ende bei null herauskommt.
Jedes Risk Desk beobachtet ihn. Jede Makro-Notiz zitiert ihn. Und die Zahl auf diesem Chart lässt sich zu keinem Preis kaufen, von niemandem, über keinen Broker.
Diese Lücke zwischen dem, was beobachtet wird, und dem, was tatsächlich gehalten wird, ist hier das ganze Thema. Die börsengehandelten Produkte, mit denen Anleger eine Volatilitätsmeinung ausdrücken, sind keine Tracking-Fehler und keine schlecht geführten Fonds. Sie tun genau das, was in ihrem Prospekt steht. Die Konstruktion selbst garantiert, dass das, was Sie halten, und das, was Sie beobachten, auseinanderlaufen, und diese Divergenz kumuliert sich an jedem Tag, an dem der Markt ruhig bleibt. VXX ist schlicht das bekannteste Beispiel für diese Konstruktion. Nichts in diesem Artikel zitiert einen Stand oder eine Rendite für dieses Produkt oder für irgendeinen namentlich genannten Index. Jede Zahl hier stammt aus einem ausdrücklich benannten Modell.
Der Index ist eine Berechnung, kein Wertpapier
Ein Volatilitätsindex wird aus einer Reihe von Optionspreisen über verschiedene Strikes berechnet, annualisiert und als implizite Bewegung über die nächsten dreißig Tage ausgedrückt. Er wird fortlaufend aktualisiert. Er hat einen Chart, ein Ticker-Symbol und eine Historie.
Er hat keinen Kontrakt. Nichts wird direkt gegen ihn abgerechnet, nichts kann geliefert werden, und es gibt keine Position, die man bei diesem Stand halten könnte. Der Chart ist eine Anzeige, so wie eine Barometeranzeige kein Fass ist, von dem man einen Anteil besitzen kann.
Was tatsächlich existiert, ist ein Futures-Markt auf diesen Index, mit monatlichen Verfallsterminen. Jeder Kontrakt wird an seinem Abrechnungstag zum Indexstand abgerechnet, und vor diesem Termin notiert er dort, wo der Markt den Index zu diesem Zeitpunkt erwartet. Das ist eine andere Zahl als der heutige Indexstand, und der Unterschied ist nicht klein.
Die Kurve modellieren, und die Lücke erscheint sofort
Nehmen wir die einfachste Terminstruktur, die sich wie eine reale verhält. Der Index steht in einem ruhigen Markt bei 16.00 Punkten. Der Markt preist eine Rückkehr zu einem langfristigen Niveau von 20.00 mit einer Geschwindigkeit ein, die etwa die Hälfte jeder Lücke innerhalb von rund 63 Tagen schließt.
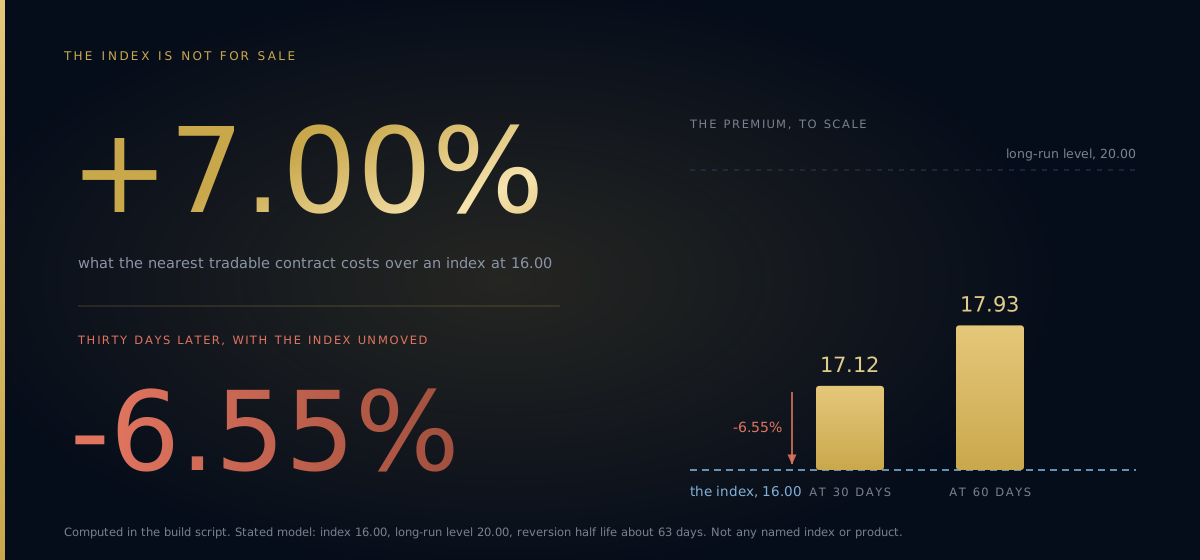
Jeder Futures-Preis ergibt sich dann aus einer einzigen Gleichung. Der dreißig Tage laufende Kontrakt notiert bei 17.12, das ist eine Prämie von 7.00% über dem Spot. Der sechzig Tage laufende Kontrakt notiert bei 17.93.
Halten Sie nun diesen dreißig Tage laufenden Kontrakt bis zum Verfall, bei unverändertem Index. Er wird bei 16.00 abgerechnet. Sie haben 17.12 bezahlt. Das ergibt -6.55% über dreißig Tage, bei einer Position, deren Basiswert sich buchstäblich nirgendwo hinbewegt hat.
Was das Produkt tatsächlich hält
Ein Produkt mit konstanter Laufzeit kauft nicht einen Kontrakt und wartet ab. Es hält die beiden nächstgelegenen Verfallstermine und verschiebt an jedem Handelstag ein Dreißigstel seiner Gewichtung vom näheren zum nächsten Termin, sodass die gewichtete durchschnittliche Restlaufzeit konstant bei dreißig Tagen bleibt.
Dieses Design löst ein reales Problem. Ohne es würde die Sensitivität des Produkts mit näher rückendem Verfall stark schwanken, und der Fonds müsste jeden Monat eine einzige große Transaktion abwickeln.
Es bedeutet auch, dass das Rollen nie aufhört. Kein freier Tag, kein Warten auf ein besseres Niveau, kein Ermessensspielraum. Jeden Tag verkauft der Fonds ein wenig vom günstigeren nahen Kontrakt und kauft ein wenig vom teureren fernen, und in einer Contango-Kurve ist das ein kleiner, mechanischer, dauerhafter Werttransfer weg vom Inhaber.
| Der Index | Das Rolling-Produkt | |
|---|---|---|
| Was es ist | Eine Berechnung aus Optionspreisen | Eine Long-Position in zwei Futures-Kontrakten |
| Kann man es kaufen | Nein | Ja |
| Was es misst | Implizierte Bewegung über die nächsten dreißig Tage | Den Wert eines bestimmten, gerollten Futures-Buchs |
| Haltekosten | Keine, es ist eine Zahl | Die Kurvenneigung, täglich belastet |
| Verhalten in einem ruhigen Markt | Driftet seitwärts | Zermürbt sich kontinuierlich nach unten |
| Verhalten bei einem Schock | Springt sofort und vollständig | Springt teilweise, hinkt dem Index hinterher |
| Sinnvolle Haltedauer | Nicht anwendbar | Tage |
| Was Ihr Ergebnis bestimmt | Der Indexstand | Der Indexstand und die Form der Kurve |
Die letzte Zeile lohnt es sich genauer zu betrachten. Zwei Variablen entscheiden über den Trade, und die meisten Menschen beobachten nur eine davon.
Ein Jahr tägliches Rollen, ohne dass etwas passiert
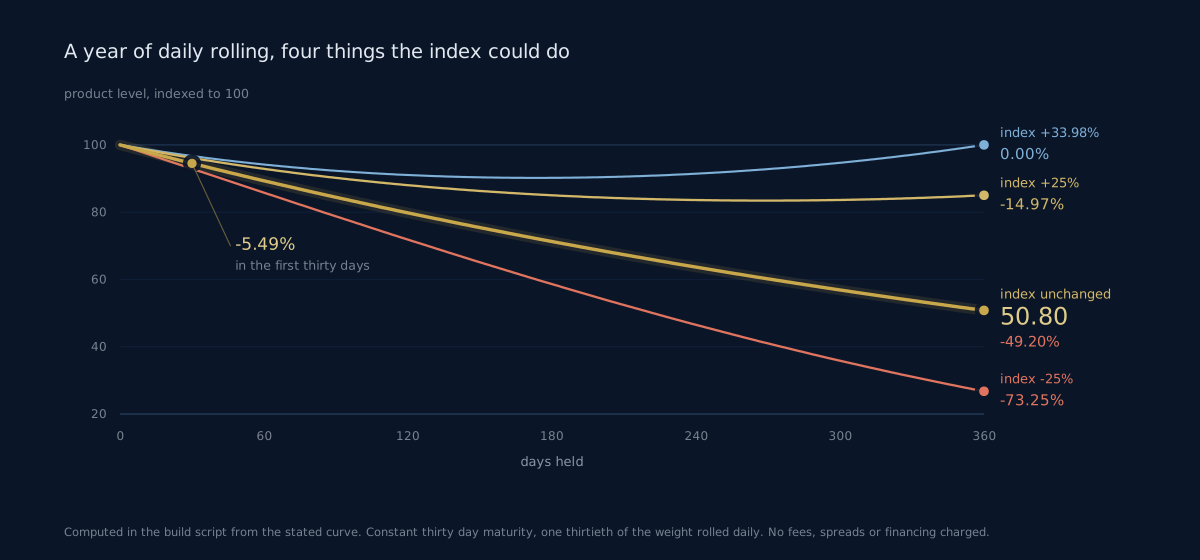
Führen Sie die Simulation durch. Der Index verharrt für dreihundertsechzig Tage bei 16.00. Kein Crash, kein Ausschlag, keine Nachrichten, keine nachteilige Bewegung irgendeiner Art. Das Produkt rollt täglich auf Basis derselben modellierten Kurve, ohne Gebühren, ohne Spreads und ohne irgendwo berechnete Finanzierungskosten.
Es endet bei 50.80. Das sind -49.20% über das Jahr.
Die Hälfte des Kapitals ist verschwunden, und nichts ist passiert. Es gibt keine nachteilige Preisbewegung, auf die man zeigen könnte, keinen schlechten Einstieg, den man bereuen müsste, und keinen Stopp, der geholfen hätte. Der Zerfall ist kein Risiko, das sich verwirklicht hat. Er ist das Produkt, das so funktioniert, wie es konzipiert wurde.
| Ein-Jahres-Szenario | Index | Produkt | Differenz |
|---|---|---|---|
| Index unverändert | 0.00% | -49.20% | -49.20% |
| Index steigt 25% | +25.00% | -14.97% | -39.97% |
| Index fällt 25% | -25.00% | -73.25% | -48.25% |
| Nötige Bewegung, um bei null herauszukommen | +33.98% | 0.00% |
Lesen Sie die mittlere Zeile zweimal. Eine Einschätzung, die sich über ein Jahr um fünfundzwanzig Prozentpunkte als richtig erwies, hat trotzdem Geld verloren. Der Index hätte um fast vierunddreißig Prozent steigen müssen, damit die Position die Gewinnschwelle erreicht, und in diesem Modell setzt das voraus, dass der Index das Jahr oberhalb seines eigenen langfristigen Niveaus beendet, was nichts anderes bedeutet, als dass das ruhige Regime vorbei sein müsste.
Der Schock, und wie kurz er sich auszahlt
All das bedeutet nicht, dass der Trade nie funktioniert. Er funktioniert, und wenn er funktioniert, ist er spektakulär. Er ist nur kurz.
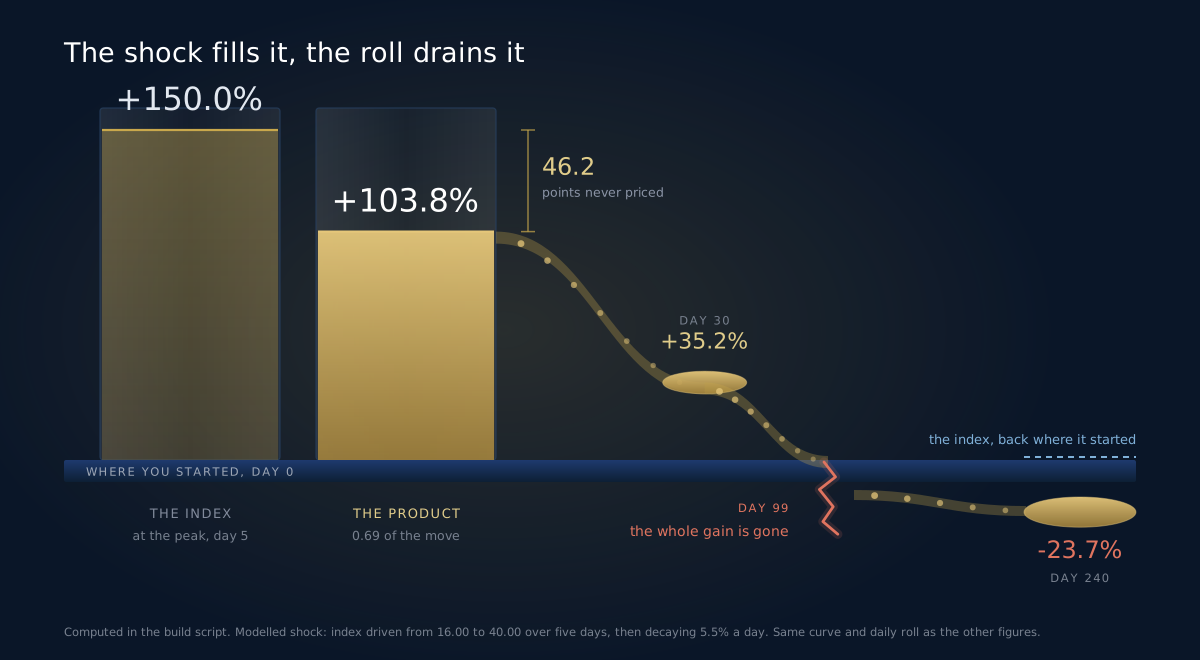
Modellieren wir einen Schock. Der Index steigt über fünf Tage von 16.00 auf 40.00, ein Gewinn von 150%, und fällt in den folgenden Monaten wieder in Richtung Ausgangsniveau zurück. Dieselbe Kurvengleichung kippt automatisch in Backwardation, solange der Spot über dem langfristigen Niveau liegt, und genau deshalb kann das Produkt während der Panik überhaupt mithalten.
Auf dem Höhepunkt steht der Index bei plus 150% und das Produkt bei plus 103.8%. Das entspricht einer Capture Ratio von 0.69, und das ist ungefähr das, was zu erwarten ist: Das Produkt hält Futures, die den Ausschlag nie vollständig einpreisen, weil der Markt nicht glaubt, dass ein Stand von 40.00 in dreißig Tagen noch Bestand hat.
Dann normalisiert sich die Kurve, und die Uhr beginnt von Neuem. Am Tag 30 steht der Index bei plus 37.9% und das Produkt bei plus 35.2%, immer noch ansehnlich. Am Tag 60 liegt das Produkt relativ gesehen vor dem Index, weil die Backwardation ihm kurzzeitig zugutekam. Am Tag 99 ist der gesamte Gewinn wieder abgegeben. An Tag 240 steht der Index exakt dort, wo er begonnen hat, und das Produkt liegt bei minus 23.7%.
Die Regel, die daraus folgt
Volatilitäts-Exposure über ein rollierendes Produkt wird in Tagen gemessen. Niemals in Monaten.
Das ist keine Frage der Risikobereitschaft oder des Stils. Es ergibt sich zwingend aus der Arithmetik. Eine Position, deren Haltung etwa 5.49% alle dreißig Tage kostet, in einem Markt, in dem der Basiswert konstruktionsbedingt zum Mittelwert zurückkehrt, hat eine begrenzte Haltbarkeit. Die einzige Frage ist, ob Sie das Ablaufdatum selbst festlegen oder ob das Produkt es für Sie festlegt.
Aus dem Modell ergeben sich drei praktische Regeln.
Legen Sie den Ausstieg im Kalender fest, bevor Sie ihn im Chart festlegen. Entscheiden Sie vor dem Einstieg, wie viele Tage Sie die Position maximal halten werden, und behandeln Sie das als harte Grenze, die den Count übersteuert. Eine Struktur, die sich in der eingeräumten Zeit nicht aufgelöst hat, ist eine Struktur, auf die zu warten Sie sich das Budget nicht mehr leisten können.
Bemessen Sie die Positionsgröße nach dem Zerfall, nicht nur nach der Bewegung. Das tägliche Ausbluten ist ein bekannter Kostenfaktor. Ziehen Sie ihn vom erwarteten Ertrag ab, bevor Sie entscheiden, ob der Trade Ihre Risiko-Rendite-Schwelle erreicht, genauso wie Sie einen Spread abziehen würden.
Halten Sie ein solches Produkt niemals als Portfolio-Hedge. Das ist der teuerste Fehler in dieser Kategorie, und er ist weit verbreitet. Eine dauerhafte Volatilitätsposition als Versicherung gegen einen Crash, der zu einem unbekannten Zeitpunkt eintritt, ist eine Position, die etwa zwei Drittel der Bewegung auszahlt, nachdem sie ein Jahr lang mit dem Verlust der Hälfte ihres Wertes gewartet hat.
Was das für einen Wave Count bedeutet
Wellen auf einem Volatilitätsprodukt zu zählen ist eine andere Übung als Wellen auf dem zugrunde liegenden Index zu zählen, und der Unterschied ist systematisch, nicht zufällig.
Der Chart des Produkts hat eine dauerhafte Abwärtsverzerrung eingebaut. Jede Corrective-Struktur wirkt etwas tiefer als die des Underlyings, jeder Impulse nach oben wirkt etwas schwächer, und über genügend Zeit hat die gesamte Serie einen Drift, den kein Marktteilnehmer erzeugt hat. Ein langfristiger Kanal, der auf diesem Chart eingezeichnet wird, beschreibt ebenso sehr den Roll-Zeitplan wie die Marktstimmung.
Konkreter: Eine fünfte Welle, die auf dem Produkt kein neues Hoch erreicht, kann auf dem Index durchaus ein klares neues Hoch erreicht haben. Die Truncation ist arithmetischer, nicht struktureller Natur. Lesen Sie den Count auf dem Index, der ein saubereres Abbild der kollektiven Positionierung liefert, und entscheiden Sie dann separat, ob das Instrument dies über den Horizont liefern kann, den Ihr Count voraussetzt.
Invalidation-Level haben das gleiche Problem, nur umgekehrt. Ein Level, das auf dem Index unterhalb des aktuellen Kurses liegt, liegt prozentual gesehen auf dem Produkt näher, weil das Produkt darauf zufällt, ganz unabhängig davon, ob sich am Markt etwas bewegt. Legen Sie die Invalidation auf dem Index fest und übersetzen Sie sie für das Produkt in ein Zeitlimit, nicht in einen Preis.
Die gehebelten und inversen Varianten sind noch schlimmer
Short-Volatilitätsprodukte kehren das Vorzeichen um, sie kassieren den Roll, anstatt ihn zu bezahlen, und in einem ruhigen Markt wachsen sie mit bestechender Konsistenz nach oben. Genau das ist das Problem. Die Strategie verdient über lange Strecken stetig, und trifft dann auf einen Schock der Art, wie er in Abbildung 3 modelliert ist, bei dem das Underlying innerhalb von fünf Tagen 150% gewinnt, gegen eine Position, die es shortet.
Gehebelte Varianten multiplizieren die tägliche Rendite, was auch den täglichen Zerfall ebenso multipliziert wie den täglichen Gewinn. Rechnet man den zusätzlichen Drag hinzu, den jedes täglich neu gewichtete gehebelte Produkt mit sich trägt, wird das Ausbluten im ruhigen Markt von gravierend zu strukturell. Praktisch niemand sollte eines dieser beiden Produkte länger als ein paar Sitzungen halten.
Bevor Sie den Trade eingehen
1. Prüfen Sie die Kurve, nicht nur den Index. Zwei Kontrakte geben Ihnen die Steigung und das Vorzeichen. 2. Rechnen Sie die Steigung in einen Tageskosten-Wert um und multiplizieren Sie ihn mit der Anzahl der Tage, die Sie halten wollen. 3. Schreiben Sie das Ausstiegsdatum auf. Setzen Sie es neben den Preis-Stop, nicht darunter. 4. Ziehen Sie den erwarteten Zerfall vom erwarteten Payoff ab, bevor Sie irgendetwas dimensionieren. 5. Bestätigen Sie den Count auf dem Index, und bestätigen Sie dann, dass das Instrument den Zeitrahmen überstehen kann, den dieser Count benötigt.
Schnellfakten
- Ein Volatilitätsindex wird aus Optionspreisen berechnet und besitzt keinen Kontrakt auf Indexebene, weshalb er nicht gekauft werden kann.
- Die handelbare Umsetzung ist eine Long-Position in den beiden nächstfälligen Volatilitäts-Futures, die täglich neu gewichtet wird.
- Im hier verwendeten Modell trägt der Dreißig-Tage-Kontrakt eine Prämie von 7.00% gegenüber einem Index bei 16.00 Punkten.
- Hält man diesen Kontrakt bis zum Verfall bei unverändertem Index, ergibt sich über dreißig Tage eine Rendite von -6.55%.
- Täglich für ein Jahr gerollt, bei flachem Index, verliert das modellierte Produkt 49.20%.
- Der modellierte Index muss über das Jahr um 33.98% steigen, damit das Produkt lediglich unverändert abschließt.
- Im modellierten Schock erfasste das Produkt 0.69 einer 150%-Bewegung des Index über fünf Tage.
- Der gesamte Gewinn aus diesem Schock war bis Tag 99 wieder aufgezehrt, während der Index noch leicht über seinem Ausgangspunkt lag.
Häufig gestellte Fragen
Warum kann ich den Index nicht einfach direkt kaufen? Weil es sich um eine Zahl handelt, nicht um einen Vermögenswert. Er wird aus den Preisen von Optionen auf etwas anderes abgeleitet, und es gibt keine Gegenpartei, die ihn Ihnen liefern könnte. Börsen listen Futures und Optionen auf den Index, und jedes handelbare Volatilitätsprodukt wird daraus konstruiert.
Ist der Decay eine Gebühr, die der Emittent mir berechnet? Nein. Es gibt Managementgebühren, und diese werden offengelegt, aber sie sind ein Rundungsfehler im Vergleich dazu. Der Decay ergibt sich aus der Form der Futures-Kurve, und der Emittent vereinnahmt davon nichts. Er geht an denjenigen, der Ihnen die Kontrakte verkauft hat.
Gewinnt das Produkt in einem ruhigen Markt jemals an Wert? Nur, wenn die Kurve flach oder invertiert ist, was in einem ruhigen Markt selten und von kurzer Dauer ist. Im Modell erzeugt ein Index, der auf dem langfristigen Niveau liegt, eine flache Kurve und überhaupt keinen Decay. Unterhalb dieses Niveaus steigt die Kurve an, und die Uhr läuft.
Wie lange ist zu lange, um eine Position zu halten? Lange genug, dass der aufgelaufene Decay einen bedeutenden Anteil Ihrer erwarteten Auszahlung ausmacht. Bei einem Bleed von rund 5.49% pro Monat hat ein Trade, der eine Bewegung von 30% erwartet, nach zwei Monaten bereits mehr als ein Drittel davon eingebüßt. Die meisten, die solche Produkte erfolgreich einsetzen, messen die Haltedauer in Sessions.
Sind die mittelfristigen Produkte mit längeren Laufzeiten besser? Sie zerfallen langsamer, weil die Kurve weiter draußen flacher ist, und sie reagieren deutlich weniger auf einen Schock, was genau der Grund war, warum Sie das Exposure haben wollten. Sie tauschen Capture Ratio gegen Haltbarkeit.
Kann ich ein Volatilitätsprodukt nutzen, um einen Index-Count zu bestätigen? Nutzen Sie dafür den Index selbst. Das Produkt trägt einen konstruktionsbedingten Drift, der jede strukturelle Lesart darauf verzerren würde, und der Index wird kontinuierlich veröffentlicht, ohne eine solche Verzerrung. Bestätigen Sie am Index, führen Sie die Ausführung dort aus, wo das Instrument ehrlich über seinen Horizont ist.
MESSEN SIE DIE STRUKTUR, DANN MESSEN SIE DIE UHR. EW Strategy veröffentlicht tägliche Elliott-Wellen-Analysen zu 27 Instrumenten aus den Bereichen FX, Rohstoffe, Indizes und Krypto, auf H4, Daily und Weekly. Kommentierte PDF-Berichte, EWS Helix auf WhatsApp für eine zweite Meinung, wenn über Nacht Volatilität aufkommt, sowie die Position-Sizing- und Risk-Reward-Rechner, um aus einem Horizont eine Positionsgröße zu machen.
Weiterführende Lektüre
Tägliche Elliott-Wellen-Analysen für 27 Märkte
Strukturierte Wave Counts auf H4, Daily und Weekly, mit Entry Zones, Targets und Invalidation-Levels.
Preise ansehen