Anatomía de cinco desplomes
Respuesta rápida: 1987, 2000, 2008, 2020 y 2022 son cinco objetos distintos que comparten una palabra. Lo que los separa es quién se vio obligado a vender y con qué reloj. Un vendedor basado en reglas y sin discreción produce un tramo casi vertical que termina tan abruptamente como empieza. Un mercado sin ningún vendedor forzado produce un desgaste con superposiciones que ofrece una nueva razón para cambiar de opinión cada pocas semanas. Esas son formas correctivas distintas, y la diferencia práctica es lo que cada una hace con un nivel de invalidación: probado una sola vez, nunca probado, o roto de forma superficial cuatro veces y recuperado.
A cada generación de traders se le enseña la historia de los cracks como una lista de fechas y porcentajes, que es la forma menos útil de retenerla. Los números son memorables y no dicen nada sobre qué hacer mientras uno de ellos está ocurriendo.
Lo útil es lo estructural. Una caída que se resuelve en semanas y otra que se prolonga durante años no son la misma forma dibujada a velocidades distintas. Son formas correctivas diferentes, con reglas distintas sobre la superposición, distinta subdivisión, y distinto comportamiento alrededor del nivel donde muere el conteo de ondas. No encontrará abajo ningún porcentaje, fecha ni duración. Eso requiere la serie de datos medidos, y el argumento no depende de ellos.
Cinco cracks, cinco objetos distintos
Tome los cinco como especies separadas en lugar de cinco tamaños del mismo animal.
La palabra crack hace mucho trabajo que no le corresponde. Agrupa una ruptura mecánica de una sola sesión con una recotización de varios años de un sector entero, y a ambas con una recotización impulsada por nada más dramático que una tasa libre de riesgo en movimiento. Llevar una sola plantilla mental para las cinco hará que cuatro de cinco lo sorprendan.
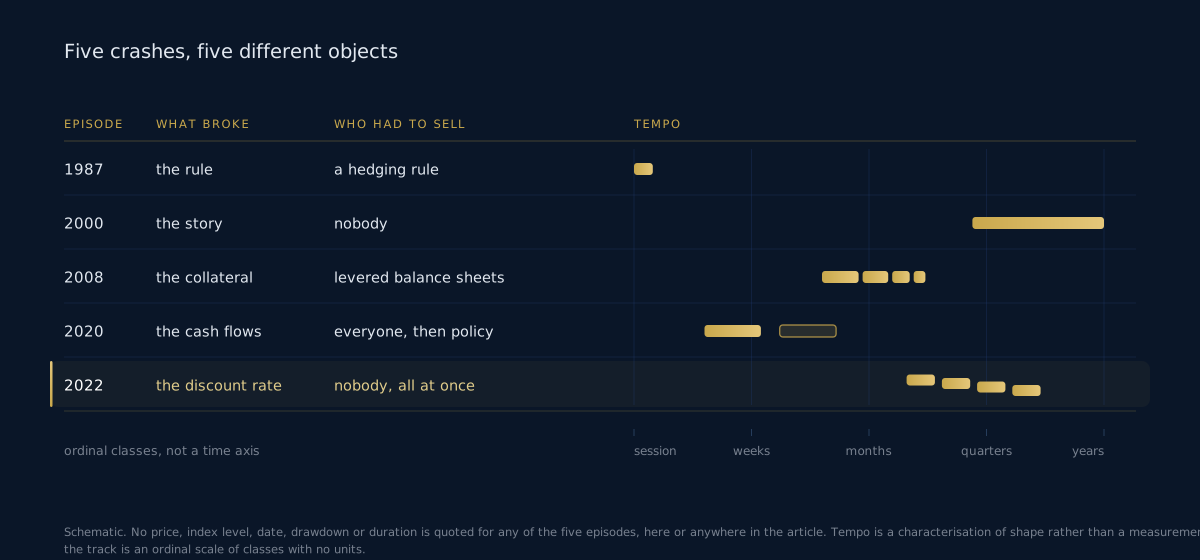
| Episodio | Qué se rompió | Quién se vio obligado a vender | Ritmo |
|---|---|---|---|
| 1987 | la regla | un programa de cobertura, vendiendo porque el precio caía | una sesión |
| 2000 | el relato | nadie, y ese es el punto | años |
| 2008 | el colateral | balances apalancados enfrentando llamadas de financiamiento | meses, acelerando |
| 2020 | los flujos de caja | todos a la vez, luego un comprador de política monetaria de tamaño equivalente | semanas de caída, semanas de regreso |
| 2022 | la tasa de descuento | nadie; todos los activos recotizando contra una tasa en movimiento | trimestres, en forma de escalera |
El ritmo ahí es una clase, no una medición. Estoy describiendo la forma, no leyendo un cronómetro.
Qué se rompió realmente cada vez
1987 fue un ciclo de retroalimentación. Los programas de cobertura estaban construidos para vender a medida que el precio caía, el precio caía, y por eso vendían, lo que hacía que el precio cayera. Nadie tuvo que estar equivocado sobre nada. El mecanismo corrió hasta que se agotó, y no necesitó un segundo día.
2000 fue un relato abandonado. Nadie se vio obligado a hacer nada. Un régimen de valoración que había tenido sentido para mucha gente dejó de tenerlo, gradualmente, sector por sector, con un techo móvil en lugar de un máximo único. El más difícil de los cinco para operar, porque no hay un momento preciso.
2008 fue una cadena de garantías colaterales. Las instituciones apalancadas vendieron lo que pudieron en lugar de lo que querían, y cada ronda de ventas generaba la siguiente ronda de llamadas de margen. La misma aritmética de una llamada de margen en una sola cartera, replicada a través de todo un sistema.
2020 fue una detención externa. Los flujos de caja reales se interrumpieron por algo que no tenía nada que ver con los mercados, y luego fueron atendidos por una respuesta de política de tamaño y velocidad comparables. Tanto el vendedor como el comprador llegaron desde afuera del mecanismo de precios.
2022 fue aritmética. La tasa libre de riesgo se movió y todo lo que se cotizaba en función de ella se revaluó. Sin pánico, sin vendedor forzado, sin el colapso de ninguna institución. Solo un denominador cambiando bajo cada valuación al mismo tiempo.
Quién tiene que vender decide qué tan rápido sucede
Este es el motor de todo el argumento, así que vale la pena decirlo con claridad.
Un vendedor con un plazo límite comprime el movimiento. Un agente de garantías da un número y un horario, y la venta que sigue es una cantidad fija que debe desaparecer antes del viernes. Enorme, unidireccional, terminada. Eso produce una pierna casi imposible de subdividir, porque un solo tipo de orden la produjo por completo.
Un vendedor sin plazo límite extiende el movimiento. Cuando la gente está reconsiderando en lugar de estar siendo liquidada, la venta llega como decisiones de asignación repartidas a lo largo de trimestres, cada una interrumpida por la decisión de otra persona que va en sentido contrario. Eso produce superposición, y la superposición es la firma estructural de una corrección.
Así que la primera pregunta en una caída no es dónde termina. Es si alguien tiene un plazo límite. Por lo general, esto se puede responder desde el primer día, a partir de los diferenciales de financiamiento y de si activos no relacionados están cayendo juntos.
Lo rápido y lo lento son formas correctivas diferentes
Ahora la parte estructural, y aquí es donde Elliott demuestra su valor.
Un colapso rápido se resuelve como una forma abrupta. Tres piernas, sin superposición entre el territorio de la primera pierna y el rally de conexión, una pierna terminal que se extiende más de lo que parece razonable, y luego se detiene. Etiquétalo como un zigzag en un grado o como la tercera onda de una onda impulsiva en otro; el carácter práctico es el mismo. Se completa con la suficiente rapidez como para que solo tengas que tomar una decisión.
Un colapso lento se resuelve como una combinación. W, X, Y, a veces otra X y una Z. Cada rally de conexión retrocede lo suficiente de la pierna anterior como para parecer un mínimo, y la estructura puede pasar trimestres sin ir a ningún lado mientras desciende poco a poco. No tiene nada de exótico. Es la forma que adopta un mercado cuando nadie está siendo forzado.
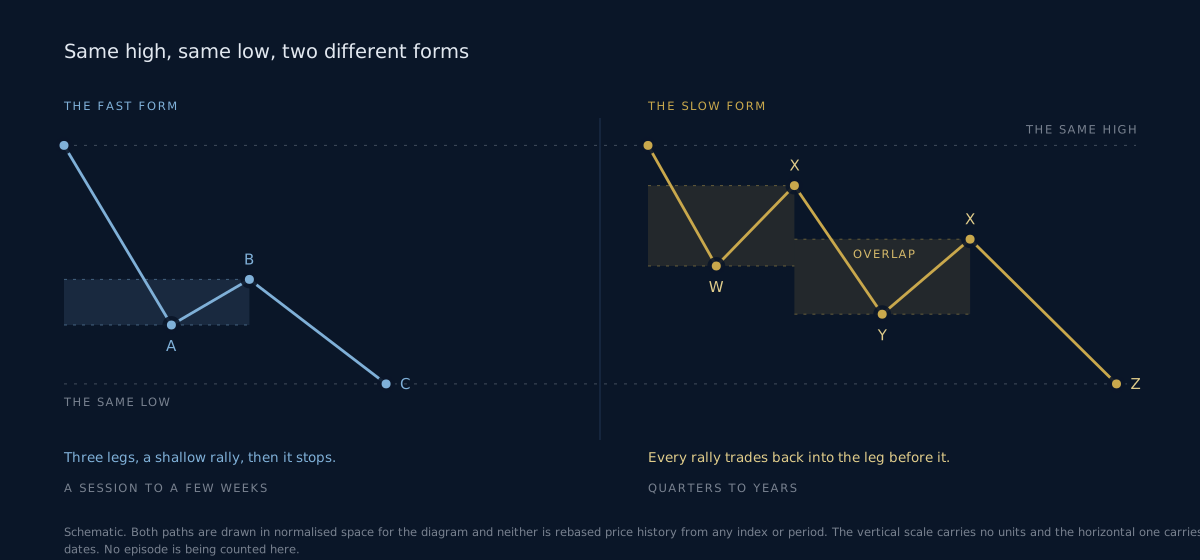
| La forma rápida | La forma lenta | |
|---|---|---|
| Producida por | un vendedor con un plazo límite | un mercado que cambia de opinión |
| Piernas que hay que etiquetar | pocas | muchas, y cada una parece plausiblemente la última |
| Solapamiento | ausente, lo cual es la señal delatora | constante, lo cual también es la señal delatora |
| Subdivisión en grado inferior | a menudo se niega a subdividirse con claridad | se subdivide en tres hasta el final |
| Número de decisiones que le exige | una | una por mes |
| Costo de equivocarse | un stop | un stop, repetido |
Por qué la lenta cuesta más
La mayoría de los traders asume que la caída violenta es la peligrosa. No lo es.
Una caída violenta resulta costosa una sola vez. Usted está mal posicionado, el mercado se lo dice en el transcurso de una semana, y usted asumió la pérdida o no lo hizo. La información llega rápido y barata. Doloroso, terminado, archivado.
Un avance lento y trabajoso resulta costoso repetidamente. Cada onda X le entrega una razón nueva y creíble para pensar que el mínimo ya se formó. Usted actúa, la estructura se reanuda, lo detienen (stop), y la siguiente onda X llega con una mejor historia porque ahora hay un mínimo más alto detrás de ella. Tener razón sobre el destino no lo protege de nada de esto.
El daño causado por una acción del precio al estilo de 2022 no proviene del tamaño de la caída. Proviene del número de veces que una persona razonable cambió de una opinión razonable a otra.
Qué le hace cada tipo a su nivel de invalidación
El nivel en sí nunca se mueve. Vale la pena decirlo dos veces, porque la tentación bajo presión es tratar la invalidación como negociable, y no lo es. Lo que cambia entre los cinco tipos es la frecuencia con que el mercado se acerca a ese nivel.
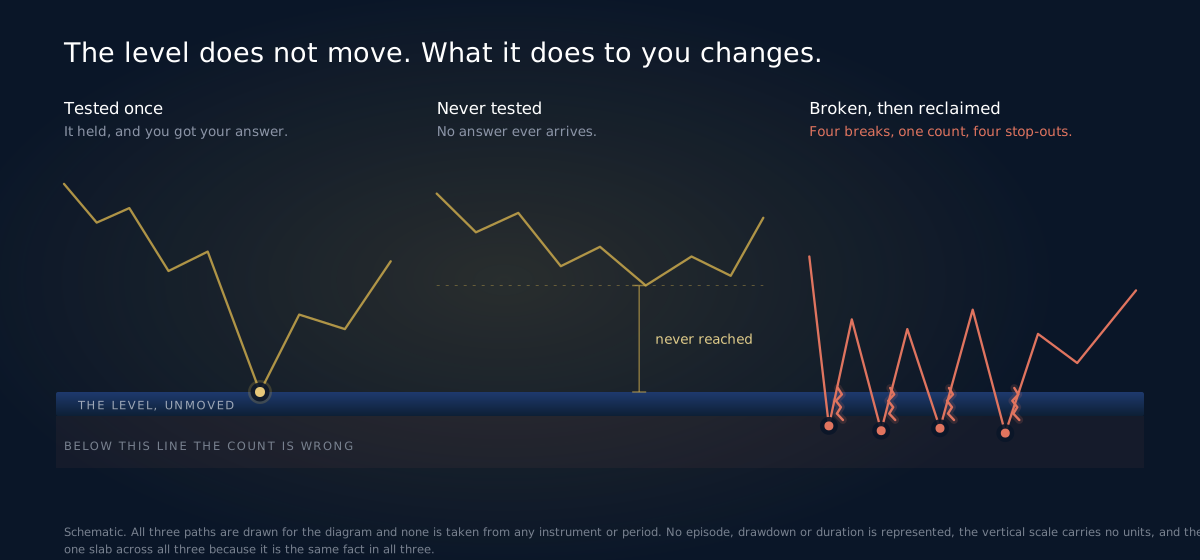
Probado una vez. El mercado regresa a su nivel, lo toca y gira. Acepte la respuesta. Coloque el stop más allá del nivel y no lo amplíe mientras se está formando la vela.
Nunca probado. El mercado se aleja de su nivel y nunca regresa. Esto se siente como tener razón y es el más peligroso de los tres, porque un conteo que nadie puede refutar sigue arrastrándose. Si su invalidación ha sido inalcanzable durante meses, el nivel ha dejado de cumplir alguna función, y necesita una segunda condición: un límite de tiempo, o un requisito de que aparezca una subdivisión específica antes de un punto específico.
Roto y recuperado. El nivel cede, regresa, cede de nuevo. Cuatro rupturas superficiales, cuatro stop-outs, un conteo que fue correcto todo el tiempo. Las respuestas honestas son colocar el stop más allá de toda la estructura y llevar una posición más pequeña, o mantenerse al margen hasta que la forma se complete. Mover el nivel después de los hechos no es una de ellas.
Leer un desplome mientras todavía está ocurriendo
Cuatro verificaciones, en el orden en que se vuelven disponibles.
¿Cayeron juntas cosas sin relación? Activos sin relación económica que caen en la misma sesión es la firma de un evento de financiamiento más que de una reevaluación de precios. Esa es la forma rápida, y el nivel de invalidación será puesto a prueba pronto.
¿Ya hay superposición? La pregunta estructural más útil en las primeras dos semanas. Un descenso cuya segunda pierna cotiza de vuelta hacia el territorio de la primera está indicando que es correctivo y probablemente lento. Piernas limpias sin superposición indican lo contrario.
¿Cómo se comporta el primer repunte serio? En la forma rápida, o falla rápidamente en un nivel evidente o recupera toda la estructura. En la forma lenta no hace ninguna de las dos cosas: avanza lentamente, supera un nivel de resistencia, se mantiene ahí durante semanas, y luego se revierte. Ese tercer comportamiento es una onda X, y una vez que ha visto una, hay que esperar más.
¿Realmente hay alguien siendo liquidado? Los diferenciales de crédito y la correlación entre activos responden esto en tiempo real. La ausencia de ventas forzadas no es tranquilizadora. Usualmente significa que el descenso no tiene una fecha de finalización natural.
Dónde falla este marco
Tres límites honestos, y el primero es el que importa.
La correspondencia entre mecanismo y forma correctiva es una tendencia, no una regla. Un evento de financiamiento puede resolverse en una combinación si una respuesta de política lo interrumpe a la mitad. Una reevaluación lenta se convierte en una liquidación en el momento en que alguien apalancado queda atrapado en ella. Esto es una probabilidad previa, y las probabilidades previas se actualizan con la cinta de precios en lugar de defenderse contra ella.
Segundo, las cinco son legibles en retrospectiva y el mecanismo es mucho menos evidente mientras se desarrolla. En la primera semana de un descenso tendrá tres mecanismos plausibles y ninguna manera de elegir entre ellos.
Tercero, nada de esto le da un nivel. La forma correctiva restringe la figura y restringe dónde falla un conteo. No dice nada sobre dónde se imprime el mínimo, y cualquier cosa que pretenda hacer ambas cosas está pretendiendo demasiado.
La regla que sobrevive a las cinco
Cualquiera sea el mecanismo, el libro de reglas no se dobla. La superposición sigue prohibiendo un impulso. Un tres sigue sin poder ser reetiquetado como un cinco porque el movimiento fue violento. Una onda cuatro sigue sin poder entrar en el territorio de la onda uno, y ningún titular lo justifica.
Lo que el mecanismo le proporciona es gestión de expectativas. Saber que probablemente está en una combinación cambia cómo dimensiona la posición, cuánto tiempo espera esperar, y cuántos stop-outs acepta antes de concluir que el conteo está equivocado en lugar de la posición. Saber que está en una liquidación casi no cambia nada respecto al conteo y sí mucho respecto a la semana.
Lleve ambos marcos, por separado. El conteo indica qué figura es esta y dónde se rompe la lectura. El mecanismo indica cómo tratará el mercado esa ruptura.
Datos rápidos
- En este artículo no aparece el porcentaje de drawdown, la fecha, el nivel del índice, la duración ni el período de recuperación de ninguno de los cinco episodios. Esos datos requieren la serie de datos medidos.
- El tempo se describe como una clase a lo largo del texto: una sesión, semanas, meses, trimestres, años. Son caracterizaciones de forma, no mediciones.
- 1987 fue un bucle de retroalimentación entre el precio y un vendedor basado en reglas, razón por la cual no necesitó un segundo día.
- 2000 no tuvo ningún vendedor forzado, razón por la cual no tuvo un momento único ni un máximo limpio.
- 2008 fue una cadena de colateral, y la misma aritmética que una llamada de margen en una sola cartera, ejecutada a través de todo un sistema.
- 2020 tuvo un vendedor exógeno y un comprador exógeno de magnitud comparable, razón por la cual la forma corre hacia adelante y luego hacia atrás.
- 2022 fue un denominador que cambiaba bajo cada valoración a la vez, lo cual produce superposición en lugar de pánico.
- La forma costosa es la que rompe tu nivel de invalidación de manera superficial y repetida, no la que cae más rápido.
Preguntas frecuentes
¿Cuál de los cinco es la plantilla más cercana para el próximo episodio? Ninguno, y elegir un favorito es la forma estándar de equivocarse. En su lugar, identifica el mecanismo desde temprano en lugar de comparar el gráfico por patrón con un episodio recordado. Dos descensos pueden verse idénticos durante quince días y luego separarse por completo, porque lo que los separa es quién tiene una fecha límite.
¿Puede un desplome ser una onda impulsiva en lugar de un correctivo? Por supuesto, y en un grado lo suficientemente grande varios de estos se leen mejor de esa manera. La distinción aquí es sobre el carácter que produce el mecanismo, no sobre la etiqueta. Un tramo de liquidación resiste una subdivisión limpia sin importar cómo lo llames, y un movimiento lento se subdivide en tres sin importar cómo lo llames.
¿Qué tan pronto se puede distinguir lo rápido de lo lento? A menudo dentro de días, y no a partir del índice. Observa si activos no relacionados cayeron en la misma sesión y si el dólar tuvo demanda durante ese momento. Ambos datos están disponibles en tiempo real y ambos apuntan hacia el financiamiento en lugar de hacia la valoración.
¿Un descenso violento implica una recuperación violenta? No de manera confiable, y los episodios que se citan para respaldar esto tuvieron una respuesta de política haciendo el trabajo. Lo que un descenso violento sí predice es que tu nivel de invalidación será puesto a prueba pronto, lo cual es una afirmación sobre información, no sobre dirección.
¿Qué debería cambiar realmente cuando creo que estoy en un movimiento lento? El tamaño de la posición y la colocación del stop, en ese orden. Carga menos, coloca el stop más allá de toda la estructura en lugar de más allá del swing más cercano, y establece de antemano una regla sobre cuántos stops activados en un mismo conteo aceptarás antes de mantenerte al margen. Tres es un número razonable para anotar antes de necesitarlo.
¿Por qué negarse a citar los números por completo? Porque una cifra de drawdown citada de memoria es un número fabricado que usa la autoridad de uno real, y porque el argumento no lo necesita. Cuando se agreguen las series medidas, los números encajarán junto a estos mapas y nada de lo anterior cambiará.
EL MECANISMO ESTABLECE EL TEMPO. EL TEMPO ESTABLECE LA FORMA. EW Strategy publica análisis diario de Ondas de Elliott en 27 instrumentos, 11 pares de FX, 4 materias primas, 5 índices y 7 cripto, en H4, Daily y Weekly. Informes en PDF anotados sobre US500, US100 y el complejo de índices, EWS Helix en WhatsApp cuando un nivel se rompe a las tres de la mañana, y las calculadoras de tamaño de posición y de riesgo y recompensa para la parte de esto que es aritmética en lugar de juicio.
Lecturas adicionales
Análisis diario de ondas de Elliott en 27 mercados
Conteos estructurados en H4, diario y semanal, con zonas de entrada, objetivos y niveles de invalidación.
Ver planes