El Rendimiento a Diez Años Es el Metrónomo
Respuesta rápida: El rendimiento a diez años es el denominador entre el que se divide cualquier otro activo, de modo que un movimiento en él reprecia instrumentos que nadie estaba operando en ese momento. La aritmética es asimétrica: con una tasa de descuento hipotética del 4%, agregar 100 puntos básicos le quita un 0.95% a un flujo de caja que vence el próximo año y un 24.96% a uno que vence dentro de treinta años. Esa asimetría determina qué activos lideran, cuáles quedan rezagados, y si una caída llega como una onda impulsiva limpia o como un desgaste de dos años. Un conteo de ondas construido bajo rendimientos a la baja describe un mercado que deja de existir en cuanto la tasa cambia de dirección.
La mayoría de los traders revisan el rendimiento a diez años después de los hechos. Se movió, los índices cayeron, ambos hechos se archivan como relacionados y no se pregunta nada más preciso. Eso funciona hasta que se está sosteniendo un conteo trazado bajo un conjunto de condiciones de descuento y se le pide que sobreviva a otro.
El vínculo es aritmético, no de sentimiento. Ningún rendimiento medido, nivel de índice o fecha aparece a continuación, y el gráfico histórico que contiene esas mediciones espera la serie de datos medidos.
Por qué un solo número termina dentro de cualquier otro precio
El rendimiento a diez años se ubica en un punto útil de la curva: suficientemente largo como para portar una prima de plazo real, suficientemente corto como para mantenerse líquido en volumen en cada sesión. Eso lo convierte en la tasa a la que recurren otros mercados por defecto, no por elección.
Observe quién la usa sin decidirlo. Las mesas hipotecarias fijan precios en función de ella. Las tesorerías calculan el momento de emisión en función de ella. Los fondos de pensiones descuentan pasivos en función de algo cercano a ella. Todo modelo de valoración tiene una tasa libre de riesgo en el denominador, y esta es la que se termina escribiendo.
Así que no es tanto que el rendimiento a diez años mueva otros activos, sino más bien que estos ya están cotizados en términos que lo contienen.
Qué le hace 100 puntos básicos a un flujo de caja
Tome una tasa de descuento hipotética del 4% y llévela al 5%. Nada indica que ahí sea donde se ubica el rendimiento. Es un número redondo, elegido para que la aritmética se mantenga legible.
| El flujo de caja llega en | Valor presente al 4% | Valor presente al 5% | Cambio |
|---|---|---|---|
| 1 año | 0.9615 | 0.9524 | -0.95% |
| 5 años | 0.8219 | 0.7835 | -4.67% |
| 10 años | 0.6756 | 0.6139 | -9.13% |
| 20 años | 0.4564 | 0.3769 | -17.42% |
| 30 años | 0.3083 | 0.2314 | -24.96% |
Un dólar, un movimiento de tasa, y el daño va de un error de redondeo a una cuarta parte del valor dependiendo únicamente de cuándo aparece ese dólar.
Llévelo a una forma que un mercado pueda operar. Dos negocios, cada uno produciendo 1,000 de caja sin descontar. El primero paga 100 al año durante diez años, el segundo nada durante veinte años y luego 100 al año durante diez. Al 4% el cercano vale 811 y el lejano 370. Al 5% el cercano pierde 4.8% y el lejano 21.4%. Cuatro veces y media el daño, el mismo movimiento de 100 puntos básicos, y nadie cambió una proyección.
Las perpetuidades son peores. Un flujo de caja que crece al 1% para siempre, descontado al 4%, vale 33.3 veces el primer pago, porque el margen es de tres puntos. Al 5% cae a 25.0, un descenso del 25%. Desde un margen de dos puntos, el mismo movimiento cuesta 33.3%.
Duración es la palabra que las mesas de renta variable no usan
Las mesas de bonos tienen un término para cuánto se mueve un precio por unidad de tasa. Las mesas de renta variable, en su mayoría, no lo tienen, y por eso los inversionistas en acciones siguen sorprendiéndose con lo que un trader de bonos llama rutina.
Cada activo tiene una duración efectiva: la distancia promedio ponderada hasta sus flujos de caja. Las duraciones que se muestran abajo son supuestos elegidos para mantener la aritmética legible.
| Exposición | Duración asumida | Lo que quitan 100pb |
|---|---|---|
| Efectivo y letras | 0 años | nada |
| Acciones de alto rendimiento por dividendo | 10 años | 9.1% |
| Un índice amplio | 15 años | 13.4% |
| Acciones de crecimiento sin utilidades | 30 años | 25.0% |
| Activos sin flujo de caja | no definida | determinado por el costo de oportunidad |
La última fila es la que genera discusión. El oro y la mayor parte de las criptomonedas no producen flujo de caja, así que no hay valor presente que comprimir. Lo que fija la tasa, en cambio, es el precio de mantenerlos. Un activo libre de riesgo que paga un retorno real es un competidor, y cuanto más sube ese retorno, más caro resulta poseer algo que no paga nada. Ese canal opera a través del rendimiento real.
El camino de una tasa hasta el gráfico
Cinco rutas, y se mueven a velocidades distintas.
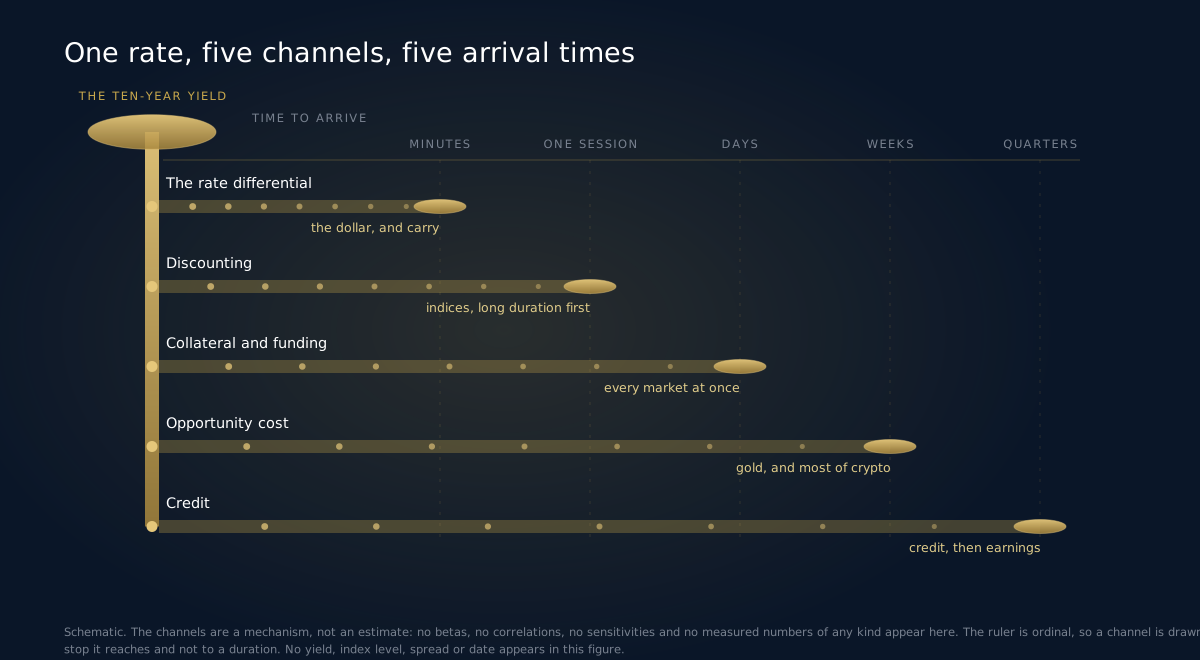
Descuento. Cubierto arriba. Dentro de un mismo índice, golpea con más fuerza a los componentes de mayor duración, que es la razón por la que un índice cae mientras la mitad de sus integrantes permanecen quietos.
El diferencial de tasas. El capital compara el rendimiento de aquí contra el rendimiento de allá. Es el canal más rápido por un buen margen, porque no requiere revaluación, solo una transferencia de dinero.
Crédito. El costo de endeudamiento corporativo es la tasa base más un diferencial, y ambos componentes se mueven. Impacta los calendarios de refinanciamiento en lugar de las utilidades de este trimestre, por lo que llega tarde y luego de golpe.
Colateral y financiamiento. Los bonos del gobierno son el colateral sobre el que funciona el sistema. Cuando su volatilidad sube, los descuentos por garantía (haircuts) suben, los intermediarios cargan menos posiciones, y todos los demás mercados se adelgazan. La dirección es irrelevante, solo cuenta la velocidad.
Costo de oportunidad. Para cualquier activo que no paga nada, el retorno real libre de riesgo es la valla a superar. Al subir esa valla, el tenedor marginal se retira.
El tramo del dólar es rápido, y su signo no es estable
Los diferenciales de tasas llegan a las cotizaciones de divisas antes de que el titular termine de cargar. Esa velocidad genera exceso de confianza en los operadores, porque el signo de la relación cambia.
Cuando los rendimientos suben por un crecimiento más fuerte, la moneda generalmente sube con ellos: el capital extranjero quiere el mayor retorno real y debe comprar esa moneda. Cuando los rendimientos suben porque los tenedores exigen mayor compensación por poseer el papel de ese gobierno, la moneda cae mientras el rendimiento asciende. Lo que separa ambos casos es si los diferenciales de crédito se están ampliando a la par, y cuál extremo de la curva se está empinando.
Dos regímenes, dos tipos de onda impulsiva
Aquí está la parte que llega a su markup.
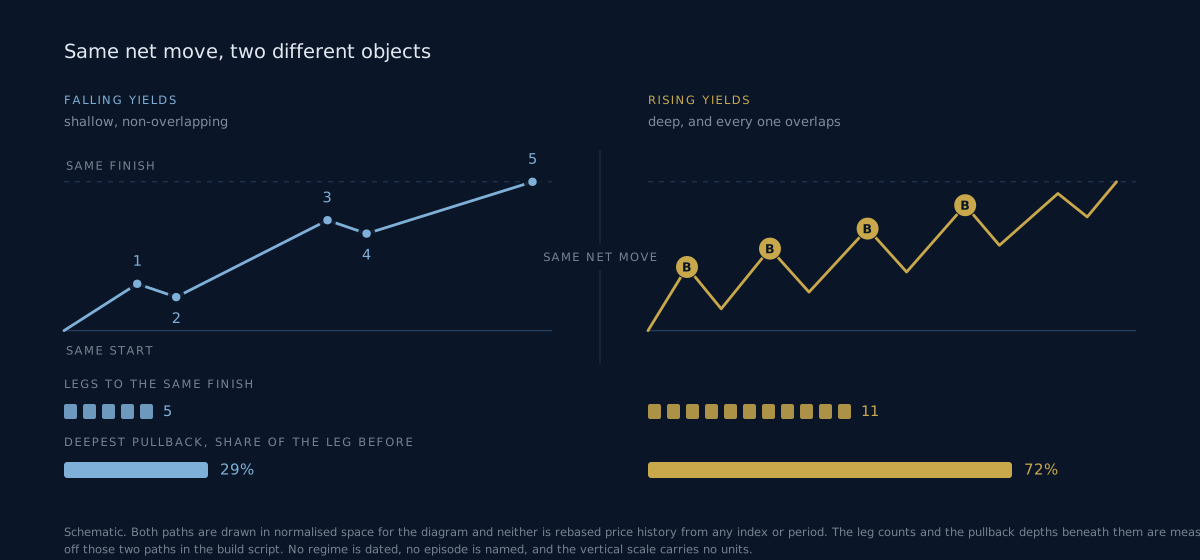
Un régimen de rendimientos a la baja pone un respaldo permanente bajo las valoraciones. Cada trimestre el mismo pronóstico vale un poco más, y nadie tuvo que ganárselo. Las correcciones se mantienen superficiales porque el comprador en la caída está subsidiado por la aritmética, y las estructuras se ven de manual: piernas limpias, terceras ondas extendidas, cuartas ondas que se mueven lateralmente en lugar de a la baja.
Un régimen de rendimientos al alza retira el subsidio y luego cobra renta.
| Régimen de rendimientos a la baja | Régimen de rendimientos al alza | |
|---|---|---|
| La tasa de descuento es | un viento de cola reaplicado cada trimestre | un viento en contra reaplicado en cada reprecio |
| Segundas y cuartas ondas | superficiales, a menudo planas y triángulos | profundas, a menudo zigzags que se sobrepasan |
| Solapamiento | raro, y una señal real cuando aparece | constante, y la característica definitoria |
| Correlación entre acciones y bonos | negativa cuando el temor al crecimiento impulsa el movimiento, así que un repunte de bonos amortigua la caída | positiva cuando la inflación impulsa el movimiento, así que nada la amortigua |
| El repunte que sigue viendo | una cuarta onda dentro de una tendencia | una onda X, o una B |
| Componentes de larga duración | lideran en la subida | lideran en la caída |
Observe la fila de correlación, porque es un indicio más que un nivel. En un mundo de rendimientos a la baja, una mala sesión bursátil trae consigo un repunte de bonos que compensa parte de la pérdida en una cartera equilibrada, así que las caídas se sienten manejables y son compradas. Invierta el signo y ambas piernas caen juntas, lo cual cambia el comportamiento de todo aquel que se mide por resultados de cartera.
Por qué un repunte en un régimen de rendimientos al alza sigue pareciendo una tercera onda
Esta es la forma específica en que un buen analista sale perjudicado.
Los repuntes en contra de la tendencia en un régimen de rendimientos al alza son rápidos, amplios y liderados por los mismos nombres de larga duración que lideraron el mercado alcista anterior. Rápidos, porque el posicionamiento es corto y la cobertura de cortos no tiene paciencia. Amplios, porque el alivio tiene que ver con el denominador, y el denominador está en todo. Velocidad más amplitud más liderazgo familiar es la firma de una tercera onda, así que eso es lo que se anota en el gráfico.
Luego la tasa reanuda su curso y el repunte devuelve todo. Era una onda X o una B, y la señal estuvo presente todo el tiempo: se solapaba con la pierna anterior, y la tasa nunca confirmó.
De ahí se derivan dos disciplinas. La violencia no convierte una estructura de tres en una de cinco, porque la regla de solapamiento no tiene opinión sobre la velocidad. Y exija que el motor confirme: si su conteo de ondas dice que ha comenzado una nueva onda impulsiva y el rendimiento no ha hecho nada, lo que está viendo es posicionamiento, no reprecio.
Antes de llevar un conteo de ondas a través de un cambio de régimen
Los conteos de ondas no se vuelven incorrectos en un límite de régimen. Se vuelven mal calibrados, lo cual es más difícil de detectar.
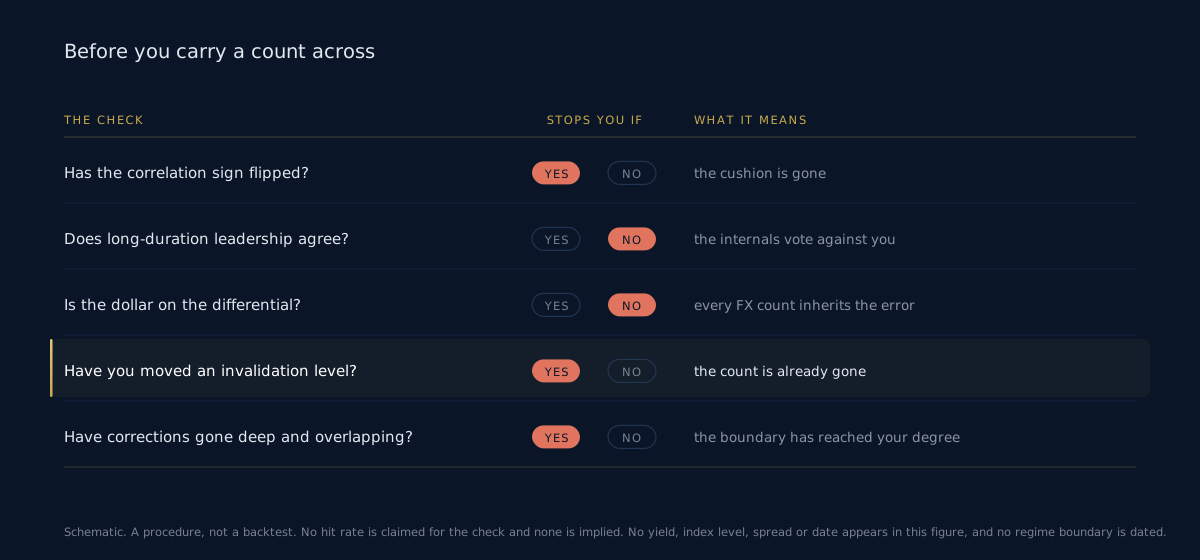
¿Ha cambiado el signo de la relación entre acciones y bonos? La verificación más económica y la más informativa. Un cambio de negativo a positivo indica que el colchón bajo las caídas de las acciones ha desaparecido, así que hay que esperar que las correcciones se profundicen antes de que la estructura lo muestre.
¿El liderazgo de duración larga apunta hacia donde apunta el conteo de ondas? Esos componentes se mueven primero y más lejos en ambas direcciones. Si lideran hacia abajo mientras el conteo de ondas indica una quinta onda alcista, los datos internos están votando en contra.
¿El dólar está respondiendo al diferencial o a la historia del crédito? Si esto se interpreta mal, todo conteo de ondas en FX hereda el error.
¿Se ha movido un nivel de invalidación? Si la respuesta es sí, y la razón involucró la palabra tasas, el conteo de ondas ha desaparecido y se está negociando con él.
¿Han cambiado de carácter las correcciones? Que pasen de superficiales y sin solapamiento a profundas y solapadas es la versión estructural del límite. Esto confirma en lugar de advertir.
Dónde falla esto
El bono a diez años es un precio, fijado en la misma subasta que todo lo demás. No está en un nivel causal previo a los mercados en ningún sentido. Lo que se observa es un factor común que llega a distintos activos a distintas velocidades, lo cual es útil y muy inferior a un pronóstico.
Tres límites adicionales. El nivel del rendimiento, su cambio y su volatilidad son variables separadas, y la mayor parte del daño proviene de la tercera mientras todos observan la primera. Lo nominal y lo real se separan, y un aumento impulsado por las expectativas de inflación produce el efecto opuesto a uno impulsado por las tasas reales. Y la etiqueta de régimen solo es inequívoca bastante después del límite, así que cualquiera que espere confirmación paga el primer tramo del nuevo régimen con el marco del anterior.
Datos rápidos
- Aquí no aparece ningún rendimiento medido, nivel de índice, diferencial o fecha. Esos requieren la serie de datos medidos, y la aritmética de descuento usa una tasa inicial hipotética del 4%.
- Bajo ese supuesto, 100 puntos básicos elimina 0.95% de un flujo de caja que vence en un año y 24.96% de uno que vence en treinta años.
- Dos negocios que producen el mismo flujo de caja no descontado de 1,000 pierden 4.8% y 21.4%, dependiendo únicamente de cuándo llega.
- Una perpetuidad que crece al 1% pierde 25% en un movimiento de 4% a 5%, y 33.3% desde un diferencial inicial de dos puntos.
- El indicador de régimen es el signo de la correlación entre acciones y bonos, no el nivel de la tasa.
- El diferencial de tasas llega a FX en minutos; el canal de las utilidades tarda trimestres.
Preguntas frecuentes
¿Un rendimiento en alza significa que los índices tienen que caer? No. La tasa de descuento es un término y el pronóstico de flujo de caja es el otro, y un aumento impulsado por un crecimiento más fuerte puede elevar el numerador más rápido. La afirmación confiable es más limitada: una tasa en alza reprecia a la baja la exposición de duración larga en relación con la exposición de duración corta, sin importar lo que haga el índice.
¿Por qué el bono a diez años y no la tasa de política monetaria? La tasa de política monetaria es una decisión; el bono a diez años es un mercado. Ya contiene la trayectoria esperada de la política monetaria más la compensación exigida por mantener duración, y la mayor parte del crédito privado se fija en referencia a él.
¿Es esto motivo para dejar de contar ondas en índices? Todo lo contrario. El régimen indica qué formas correctivas esperar y con qué profundidad, lo cual facilita sostener y dimensionar un conteo de ondas. Lo que no puede dar es un nivel.
¿Cómo distingo un cambio de régimen real de un movimiento grande dentro del régimen existente? No a partir de la tasa. Hay que usar el signo de la correlación, si el liderazgo de la duración larga se ha invertido, y si las correcciones han pasado de superficiales a profundas. Dos de los tres factores juntos constituyen un límite. Uno solo es ruido.
¿Aplica algo de esto a las criptomonedas? A través del costo de oportunidad y del financiamiento, sí. No hay flujos de caja que descontar, así que el mecanismo es la tasa mínima requerida y la oferta de dinero prestado. Un rendimiento real al alza le hace a las criptomonedas lo mismo que le hace a la renta variable de crecimiento sin utilidades, lo cual es una afirmación sobre el comprador, no sobre la tecnología.
¿Por qué no esperar al archivo de datos y citar cifras reales? Las cifras son la ilustración; el mecanismo es el argumento. Un rendimiento citado de memoria es una cifra fabricada que porta la autoridad de una real. Cuando llegue el archivo, el historial se incorporará como figura cuatro y nada de lo anterior cambiará.
LA tasa MARCA EL RITMO. EL CONTEO DE ONDAS MARCA LA FORMA. EW Strategy publica análisis diario de Ondas de Elliott en 27 instrumentos en H4, Diario y Semanal. Informes en PDF anotados sobre el índice y el complejo del dólar, EWS Helix en WhatsApp para las sesiones en las que la tasa se mueve primero y el gráfico la sigue, y las calculadoras de dimensionamiento.
Lecturas adicionales
Análisis diario de ondas de Elliott en 27 mercados
Conteos estructurados en H4, diario y semanal, con zonas de entrada, objetivos y niveles de invalidación.
Ver planes