El VIX no es negociable, y el VXX lo demuestra
Respuesta rápida: un índice de volatilidad es un cálculo derivado de precios de opciones, no un valor. No existe un contrato a nivel del índice, así que allí no se puede comprar nada. Lo que realmente se compra es una posición larga en los dos futuros de volatilidad más próximos, reponderada cada día para mantener un vencimiento promedio de treinta días. Esos futuros normalmente cotizan por encima del spot en un mercado tranquilo, así que la posición paga una prima cada día que se mantiene. En el modelo que sigue, eso cuesta 49.20% en un año con el índice perfectamente sin cambios, y el índice tiene que ganar 33.98% antes de que el producto termine plano.
Cada mesa de riesgo lo observa. Cada nota macro lo cita. Y el número en ese gráfico no se puede comprar a ningún precio, por nadie, a través de ningún bróker.
Esa brecha entre lo que se observa y lo que se posee es todo el tema aquí. Los productos cotizados en bolsa que se usan para expresar una visión sobre la volatilidad no son fallas de seguimiento ni fondos mal gestionados. Hacen exactamente lo que dice su prospecto. La construcción misma garantiza que lo que se posee y lo que se observa van a divergir, y la divergencia se acumula cada día que el mercado está tranquilo. VXX es simplemente el ejemplo más conocido de esa construcción. Nada en este artículo cita un nivel o un rendimiento para él, ni para ningún índice mencionado. Cada número aquí surge de un modelo declarado.
El índice es un cálculo, no un valor
Un índice de volatilidad se calcula a partir de una franja de precios de opciones a través de distintos strikes, se anualiza y se expresa como un movimiento implícito para los próximos treinta días. Se actualiza continuamente. Tiene un gráfico, un ticker y un historial.
No tiene contrato. Nada liquida directamente contra él, nada puede entregarse, y no hay posición que mantener en ese número. El gráfico es una lectura, de la misma manera que la lectura de un barómetro no es algo de lo que se pueda poseer un barril.
Lo que sí existe es un mercado de futuros sobre ese índice, con vencimientos mensuales. Cada contrato liquida al nivel del índice en su fecha de liquidación, y antes de esa fecha cotiza donde el mercado cree que el índice estará entonces. Ese es un número distinto de dónde está el índice hoy, y la diferencia no es pequeña.
Se modela la curva y la brecha aparece de inmediato
Se plantea la estructura de plazos más simple que se comporte como una real. El índice se ubica en 16.00 puntos en un mercado tranquilo. El mercado incorpora una reversión hacia un nivel de largo plazo de 20.00 a una velocidad que cierra la mitad de cualquier brecha en aproximadamente sesenta y tres días.
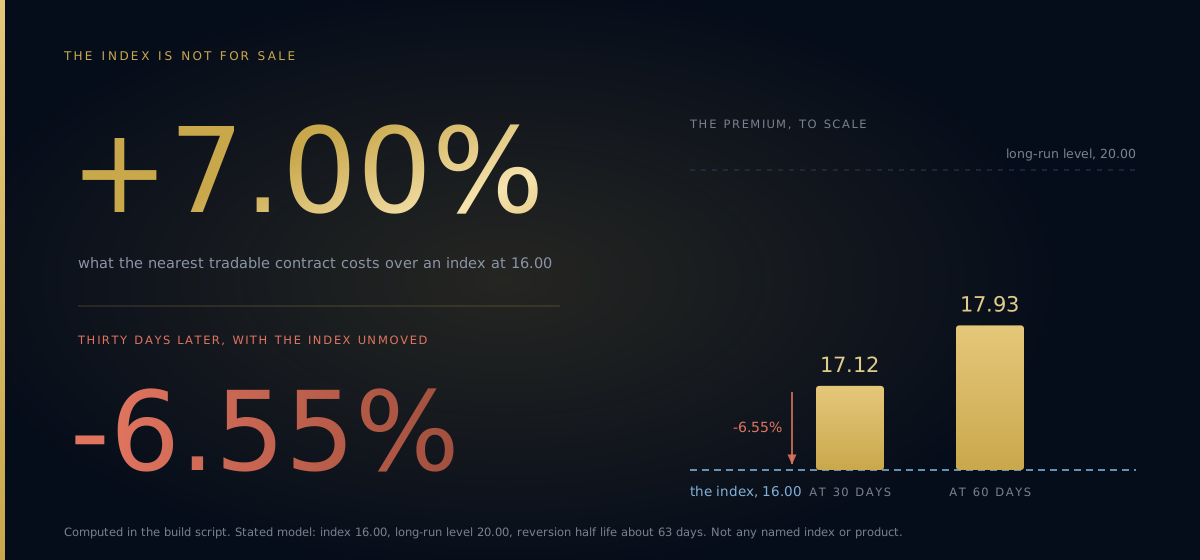
Cada precio de futuro entonces se deriva de una sola ecuación. El contrato a treinta días cotiza en 17.12, lo cual es una prima de 7.00% sobre el spot. El contrato a sesenta días cotiza en 17.93.
Ahora se mantiene ese contrato a treinta días hasta el vencimiento con el índice sin cambios. Liquida en 16.00. Se pagó 17.12. Eso es -6.55% en treinta días, sobre una posición cuyo subyacente no se movió en absoluto.
Lo que el producto realmente mantiene
Un producto de vencimiento constante no compra un contrato y espera. Mantiene los dos vencimientos más próximos y traslada un treintavo de su ponderación del más cercano al siguiente cada día de negociación, de modo que el vencimiento promedio ponderado permanece fijo en treinta días.
Ese diseño resuelve un problema real. Sin él, la sensibilidad del producto oscilaría bruscamente a medida que se acercara el vencimiento, y el fondo enfrentaría una única transacción de gran tamaño cada mes.
También significa que el rolado nunca se detiene. No hay día de descanso, no hay espera de un mejor nivel, no hay discreción. Todos los días el fondo vende un poco del contrato cercano más barato y compra un poco del lejano más caro, y en una curva en contango eso es una transferencia pequeña, mecánica y permanente de valor lejos del tenedor.
| El índice | El producto de rolado | |
|---|---|---|
| Qué es | Un cálculo a partir de precios de opciones | Una posición larga en dos contratos de futuros |
| Se puede comprar | No | Sí |
| Qué mide | El movimiento implícito en los próximos treinta días | El valor de un libro específico de futuros rolados |
| Costo de mantenerlo | Ninguno, es un número | La pendiente de la curva, cobrada diariamente |
| Comportamiento en un mercado calmo | Se mueve lateralmente | Se erosiona de forma continua |
| Comportamiento en un shock | Salta de inmediato y por completo | Salta parcialmente, rezagado respecto al índice |
| Período de tenencia razonable | No aplica | Días |
| Qué determina el resultado | El nivel del índice | El nivel del índice y la forma de la curva |
La última fila es la que vale la pena analizar con detenimiento. Dos variables determinan la operación y la mayoría de las personas solo está observando una de ellas.
Un año de rolado diario sin que pase nada
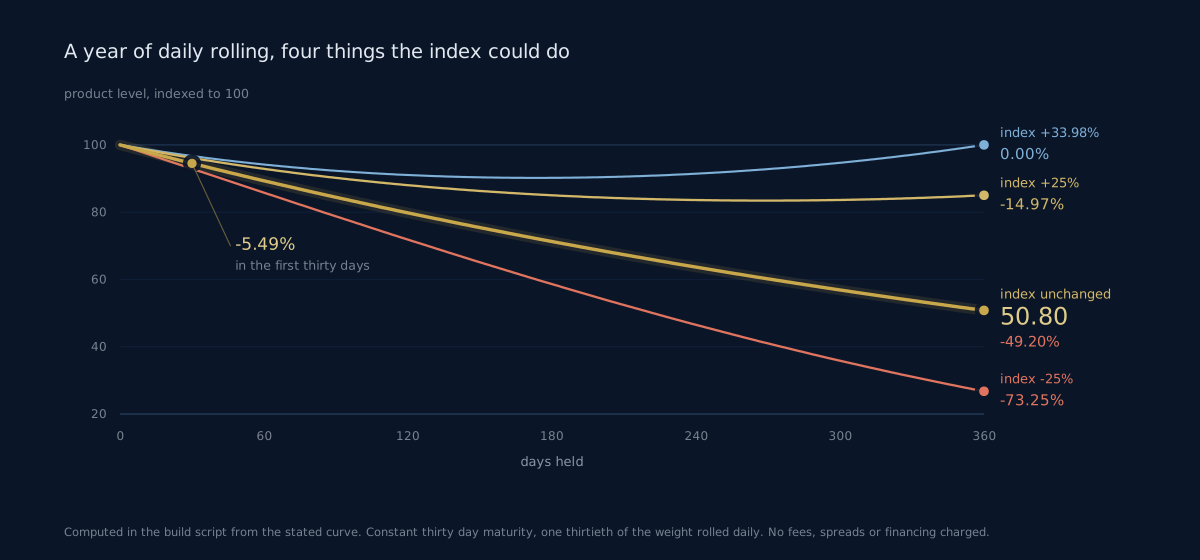
Ejecute la simulación. El índice se mantiene fijo en 16.00 durante trescientos sesenta días. Sin caída, sin repunte, sin noticias, sin ningún movimiento adverso. El producto rola diariamente sobre la misma curva modelada, sin comisiones, sin spreads y sin ningún cargo por financiamiento en ningún momento.
Termina en 50.80. Eso es -49.20% en el año.
La mitad del capital desapareció y no pasó nada. No hay un movimiento de precio adverso al cual señalar, no hay una mala entrada de la cual arrepentirse y no hay un stop que hubiera ayudado. El deterioro no es un riesgo que se materializó. Es el producto funcionando tal como fue diseñado.
| Escenario de un año | Índice | Producto | Diferencia |
|---|---|---|---|
| Índice sin cambios | 0.00% | -49.20% | -49.20% |
| Índice sube 25% | +25.00% | -14.97% | -39.97% |
| Índice baja 25% | -25.00% | -73.25% | -48.25% |
| Movimiento necesario para terminar plano | +33.98% | 0.00% |
Lea la fila del medio dos veces. Una visión que resultó correcta por veinticinco puntos porcentuales a lo largo de un año igual perdió dinero. El índice habría tenido que subir casi treinta y cuatro por ciento para que la posición llegara al punto de equilibrio, y en este modelo eso requiere que el índice termine el año por encima de su propio nivel de largo plazo, lo cual es otra forma de decir que requiere que el régimen de calma haya terminado.
El shock, y qué tan poco tiempo rinde
Nada de esto significa que la operación nunca funcione. Funciona, y cuando funciona es espectacular. También es breve.
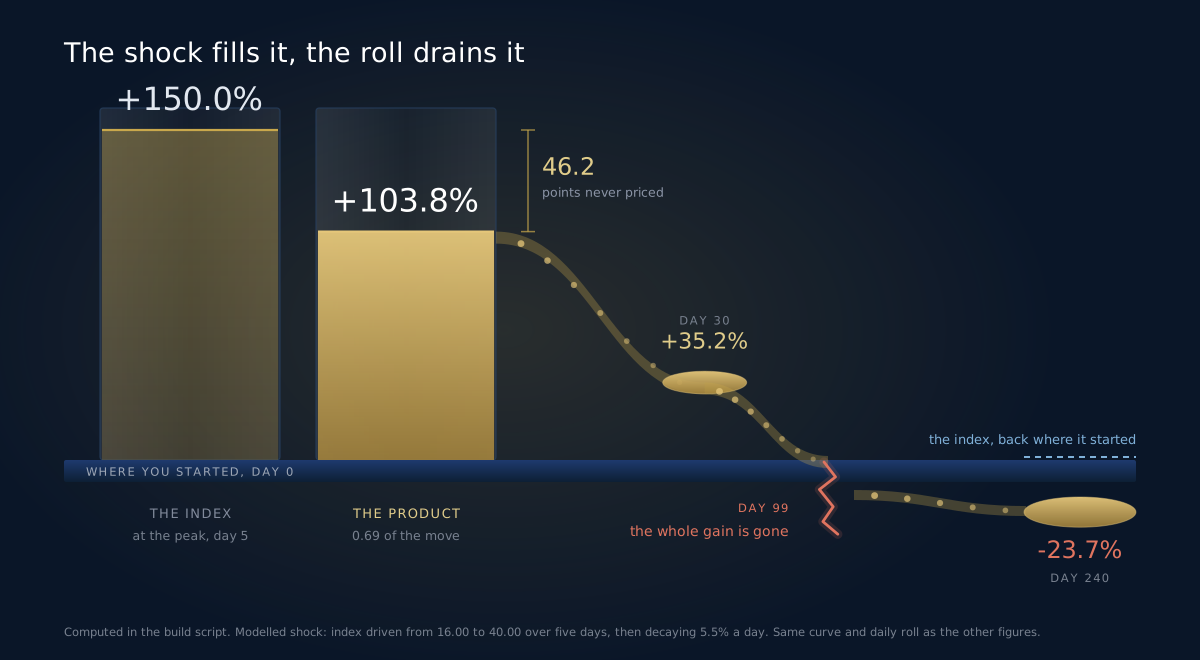
Modelemos un shock. El índice pasa de 16.00 a 40.00 en cinco días, una ganancia de 150%, y luego se degrada de vuelta hacia su nivel inicial en los meses siguientes. La misma ecuación de la curva se invierte automáticamente hacia backwardation mientras el spot se ubica por encima del nivel de largo plazo, que es exactamente la razón por la que el producto puede seguirle el paso durante el pánico.
En el pico, el índice sube 150% y el producto sube 103.8%. Esa es una tasa de captura de 0.69, y es más o menos lo que cabe esperar: el producto posee futuros que nunca terminan de incorporar el pico en el precio, porque el mercado no cree que una lectura de 40.00 vaya a seguir ahí en treinta días.
Luego la curva se normaliza y el contador vuelve a arrancar. Para el día 30, el índice sube 37.9% y el producto sube 35.2%, aún respetable. Para el día 60, el producto va por delante del índice en términos relativos, porque la backwardation le rindió brevemente. Para el día 99, se ha devuelto toda la ganancia. En el día 240, el índice está exactamente donde empezó y el producto está 23.7% abajo.
La regla que se desprende de esto
La exposición a la volatilidad a través de un producto renovable se mide en días. Nunca en meses.
Esto no es una preferencia de tolerancia al riesgo ni una cuestión de estilo. Se desprende de la aritmética. Una posición que cuesta aproximadamente 5.49% cada treinta días mantenerla, en un mercado donde el subyacente revierte a la media por construcción, tiene una vida útil. La única pregunta es si uno mismo fija la fecha de vencimiento o si el producto la fija por uno.
De este modelo se desprenden tres reglas prácticas.
Coloque la salida en el calendario antes de colocarla en el gráfico. Decida el número máximo de días que sostendrá la posición antes de entrar, y trátelo como un límite estricto que prevalece sobre el conteo de ondas. Una estructura que no se ha resuelto en el tiempo asignado es una estructura para la que ya no tiene presupuesto de espera.
Dimensione en función del desgaste, no solo del movimiento. La pérdida diaria es un costo conocido. Deducirla del rendimiento esperado antes de decidir si la operación supera su umbral de riesgo-beneficio, de la misma manera en que deduciría un spread.
Nunca lo mantenga como cobertura de cartera. Este es el error más costoso de la categoría, y es común. Una posición de volatilidad permanente como seguro contra una caída que llega en una fecha desconocida es una posición que paga aproximadamente dos tercios del movimiento, después de haber pasado un año perdiendo la mitad de su valor a la espera.
Qué le hace a un conteo de ondas
Contar ondas en un producto de volatilidad es un ejercicio distinto de contar ondas en el índice subyacente, y la diferencia es sistemática, no aleatoria.
El gráfico del producto tiene un sesgo bajista permanente incorporado. Cada estructura correctiva se ve ligeramente más profunda que la del subyacente, cada impulso alcista se ve ligeramente más débil, y con el tiempo suficiente toda la serie tiene una deriva que ningún participante del mercado produjo. Un canal de largo plazo trazado en ese gráfico describe tanto el calendario de renovación de contratos (roll) como el sentimiento del mercado.
Más concretamente: una quinta onda que no logra un nuevo máximo en el producto puede haber logrado un nuevo máximo limpio en el índice. El truncamiento es aritmético, no estructural. Lea el conteo en el índice, que ofrece una lectura limpia del posicionamiento colectivo, y luego decida por separado si el instrumento puede reflejarlo en el horizonte que ese conteo implica.
Los niveles de invalidación tienen el mismo problema, pero en sentido inverso. Un nivel que se ubica por debajo del precio actual en el índice queda más cerca, en términos porcentuales, en el producto, porque el producto está cayendo hacia ese nivel independientemente de lo que haga el mercado. Establezca la invalidación en el índice y tradúzcala en un límite de tiempo para el producto, no en un precio.
Las versiones apalancadas e inversas son peores
Los productos de volatilidad corta invierten el signo, por lo que cobran la renovación en lugar de pagarla, y en un mercado tranquilo se acumulan al alza con una consistencia admirable. Ese es precisamente el problema. La estrategia gana de forma constante durante largos periodos y luego se enfrenta a un choque del tipo modelado en la figura 3, donde el subyacente gana 150% en cinco días frente a una posición que está corta en él.
Las versiones apalancadas multiplican el rendimiento diario, lo que multiplica tanto el deterioro diario como la ganancia diaria. Sume el lastre que conlleva cualquier producto apalancado con reponderación diaria y el desgaste en un mercado tranquilo pasa de severo a estructural. Casi nadie debería mantener ninguno de los dos por más de unas pocas sesiones.
Antes de tomar la operación
1. Revise la curva, no solo el índice. Dos contratos le dan la pendiente y el signo. 2. Convierta la pendiente en un costo diario y multiplíquelo por los días que piensa mantener la posición. 3. Anote la fecha de salida. Colóquela junto al stop de precio, no debajo de él. 4. Reste el deterioro esperado del pago esperado antes de dimensionar cualquier posición. 5. Confirme el conteo en el índice, y luego confirme que el instrumento puede sobrevivir al plazo que ese conteo requiere.
Datos rápidos
- Un índice de volatilidad se calcula a partir de precios de opciones y no tiene contrato al nivel del índice, por lo que no se puede comprar.
- La expresión negociable es una posición larga en los dos futuros de volatilidad más cercanos, reponderada diariamente.
- En el modelo aquí presentado, el contrato a treinta días lleva una prima de 7.00% sobre un índice en 16.00 puntos.
- Mantener ese contrato hasta el vencimiento con el índice sin cambios rinde -6.55% en treinta días.
- Renovado diariamente durante un año con el índice plano, el producto modelado pierde 49.20%.
- El índice modelado tiene que ganar 33.98% durante el año para que el producto simplemente termine plano.
- En el choque modelado, el producto capturó 0.69 de un movimiento de 150% en cinco días del índice.
- Toda la ganancia de ese choque se había devuelto para el día 99, con el índice todavía ligeramente por encima de donde comenzó.
Preguntas frecuentes
¿Por qué no puedo simplemente comprar el índice directamente? Porque es un número, no un activo. Se deriva de los precios de opciones sobre otra cosa, y no existe una contraparte que pueda entregártelo. Las bolsas listan futuros y opciones sobre el índice, y todo producto de volatilidad negociable se construye a partir de ellos.
¿La decadencia es una comisión que me cobra el emisor? No. Las comisiones de gestión existen y se divulgan, pero son un error de redondeo comparadas con esto. La decadencia es la forma de la curva de futuros, y el emisor no recibe nada de eso. Va a quien te vendió los contratos.
¿El producto llega a ganar en un mercado en calma? Solo cuando la curva está plana o invertida, algo raro y de corta duración en un mercado en calma. En el modelo, un índice situado en el nivel de largo plazo produce una curva plana y ninguna decadencia. Por debajo de ese nivel, la curva se inclina hacia arriba y el contador sigue corriendo.
¿Cuánto tiempo es demasiado para mantener uno? El suficiente como para que la decadencia acumulada sea una fracción significativa de tu payoff esperado. Con una sangría cercana al 5.49% mensual, una operación que espera un movimiento del 30% ya ha consumido más de un tercio de este después de dos meses. La mayoría de los practicantes que usan esto con éxito miden la posición en sesiones.
¿Los productos de mediano plazo con vencimientos más largos son mejores? Decaen más lentamente, porque la curva es más plana más adelante, y responden mucho menos a un shock, que es precisamente la razón por la que se buscaba esa exposición. Se está intercambiando ratio de captura por vida útil.
¿Puedo usar un producto de volatilidad para confirmar un conteo de ondas del índice? Para eso, usa el índice mismo. El producto conlleva una deriva impulsada por su construcción que sesgará cualquier lectura estructural sobre él, y el índice se publica de manera continua sin esa distorsión. Confirma sobre el índice, ejecuta donde el instrumento sea honesto respecto a su horizonte.
MIDE LA ESTRUCTURA, LUEGO MIDE EL RELOJ. EW Strategy publica análisis diario de Elliott Wave en 27 instrumentos que abarcan forex, materias primas, índices y criptomonedas, en H4, Daily y Weekly. Reportes en PDF anotados, EWS Helix en WhatsApp para una segunda opinión cuando llega la volatilidad durante la noche, y las calculadoras de tamaño de posición y de riesgo-beneficio para convertir un horizonte en un tamaño.
Lecturas adicionales
Análisis diario de ondas de Elliott en 27 mercados
Conteos estructurados en H4, diario y semanal, con zonas de entrada, objetivos y niveles de invalidación.
Ver planes