Die Zehnjahresrendite ist das Metronom
Kurze Antwort: Die zehnjährige Rendite ist der Nenner, durch den jeder andere Vermögenswert geteilt wird, sodass eine Bewegung in ihr Instrumente neu bepreist, mit denen zu diesem Zeitpunkt niemand gehandelt hat. Die Rechnung ist ungleich verteilt: Bei einem hypothetischen Diskontsatz von 4% nimmt eine Erhöhung um 100 Basispunkte einem Cashflow, der im nächsten Jahr fällig ist, 0.95% weg und einem, der in dreißig Jahren fällig ist, 24.96%. Diese Asymmetrie entscheidet, welche Vermögenswerte vorangehen, welche hinterherhinken, und ob ein Rückgang als saubere Impulse eintritt oder sich über zwei Jahre hinzieht. Ein Count, der unter fallenden Renditen erstellt wurde, beschreibt einen Markt, der aufhört zu existieren, sobald sich der Zins dreht.
Die meisten Trader schauen sich die zehnjährige Rendite erst nachträglich an. Sie hat sich bewegt, die Indizes sind gefallen, beides wird als zusammenhängend abgelegt, und mehr wird nicht hinterfragt. Das funktioniert, bis man einen Count in der Hand hält, der unter einem bestimmten Satz von Diskontierungsbedingungen gezeichnet wurde, und ihn bittet, unter einem anderen zu bestehen.
Der Zusammenhang ist Rechenarithmetik, keine Stimmung. Unten erscheint keine gemessene Rendite, kein Indexstand und kein Datum, und der Verlaufschart, der diese Messwerte trägt, wartet auf die gemessene Datenreihe.
Warum eine einzige Zahl in jedem anderen Preis landet
Die zehnjährige Rendite sitzt an einem nützlichen Punkt der Kurve: lang genug, um eine echte Laufzeitprämie zu tragen, kurz genug, um in jeder Session bei Größe liquide zu bleiben. Das macht sie zu dem Zinssatz, auf den andere Märkte standardmäßig zurückgreifen, nicht aus Wahl.
Schauen Sie, wer sie nutzt, ohne sich dafür zu entscheiden. Hypothekenschreibtische bepreisen dagegen. Treasurer timen ihre Emissionen dagegen. Pensionsfonds diskontieren Verbindlichkeiten gegen etwas, das dem nahekommt. Jedes Bewertungsmodell hat einen risikofreien Zins im Nenner, und das ist der, der eingetragen wird.
Es ist also weniger so, dass die zehnjährige Rendite andere Vermögenswerte bewegt, sondern eher, dass diese bereits in Begriffen notiert sind, die sie enthalten.
Was 100 Basispunkte mit einem Cashflow anstellen
Nehmen Sie einen hypothetischen Diskontsatz von 4% und verschieben Sie ihn auf 5%. Niemand behauptet, dass die Rendite dort tatsächlich liegt. Es ist eine runde Zahl, gewählt, damit die Rechnung übersichtlich bleibt.
| Cashflow fällig in | Barwert bei 4% | Barwert bei 5% | Veränderung |
|---|---|---|---|
| 1 Jahr | 0.9615 | 0.9524 | -0.95% |
| 5 Jahre | 0.8219 | 0.7835 | -4.67% |
| 10 Jahre | 0.6756 | 0.6139 | -9.13% |
| 20 Jahre | 0.4564 | 0.3769 | -17.42% |
| 30 Jahre | 0.3083 | 0.2314 | -24.96% |
Ein Dollar, eine Zinsbewegung, und der Schaden reicht von einem Rundungsfehler bis zu einem Viertel des Werts, je nachdem, wann der Dollar fällig wird.
Bringen Sie das in eine Form, die ein Markt handelt. Zwei Unternehmen, jedes produziert 1.000 an undiskontiertem Cash. Das erste zahlt 100 pro Jahr über zehn Jahre, das zweite zahlt zwanzig Jahre nichts und dann 100 pro Jahr über zehn Jahre. Bei 4% ist das nahe liegende 811 wert und das ferne 370. Bei 5% verliert das nahe 4.8% und das ferne 21.4%. Viereinhalbmal so viel Schaden, dieselben 100 Basispunkte, und niemand hat eine Prognose geändert.
Ewige Renten sind noch schlimmer. Ein Cashflow, der auf ewig um 1% wächst und mit 4% diskontiert wird, ist das 33,3-fache der ersten Zahlung wert, weil der Abstand drei Punkte beträgt. Bei 5% fällt er auf das 25,0-fache, ein Minus von 25%. Aus einem Zwei-Punkte-Abstand entsteht durch dieselbe Bewegung ein Verlust von 33.3%.
Duration ist das Wort, das Aktienschreibtische nicht benutzen
Anleiheschreibtische haben einen Begriff dafür, wie stark sich ein Preis pro Zinseinheit bewegt. Aktienschreibtische haben das meist nicht, weshalb Aktieninvestoren immer wieder von dem überrascht werden, was ein Anleihehändler als Routine bezeichnet.
Jedes Asset hat eine effektive Duration: die gewichtete durchschnittliche Distanz zu seinen Cashflows. Die nachfolgenden Durationen sind Annahmen, die so gewählt wurden, dass die Rechnung nachvollziehbar bleibt.
| Exposure | Angenommene Duration | Was 100bp wegnehmen |
|---|---|---|
| Cash und kurzlaufende Anleihen | 0 Jahre | nichts |
| Aktien mit hoher Ausschüttungsquote | 10 Jahre | 9,1% |
| Ein breiter Index | 15 Jahre | 13,4% |
| Wachstumsaktien ohne Gewinn | 30 Jahre | 25,0% |
| Assets ohne Cashflow | nicht definiert | wird durch Opportunitätskosten bestimmt |
Über die letzte Zeile wird gestritten. Gold und der Großteil von Krypto erzeugen keinen Cashflow, es gibt also keinen Barwert, der komprimiert werden könnte. Was der Zinssatz stattdessen bestimmt, ist der Preis für das Halten dieser Werte. Ein risikofreies Asset mit realer Rendite ist ein Konkurrent, und je höher diese Rendite steigt, desto teurer wird es, etwas zu besitzen, das nichts abwirft. Dieser Kanal läuft über die Realrendite.
Der Weg von einem Zinssatz zu Ihrem Chart
Fünf Übertragungswege, die mit unterschiedlicher Geschwindigkeit ablaufen.
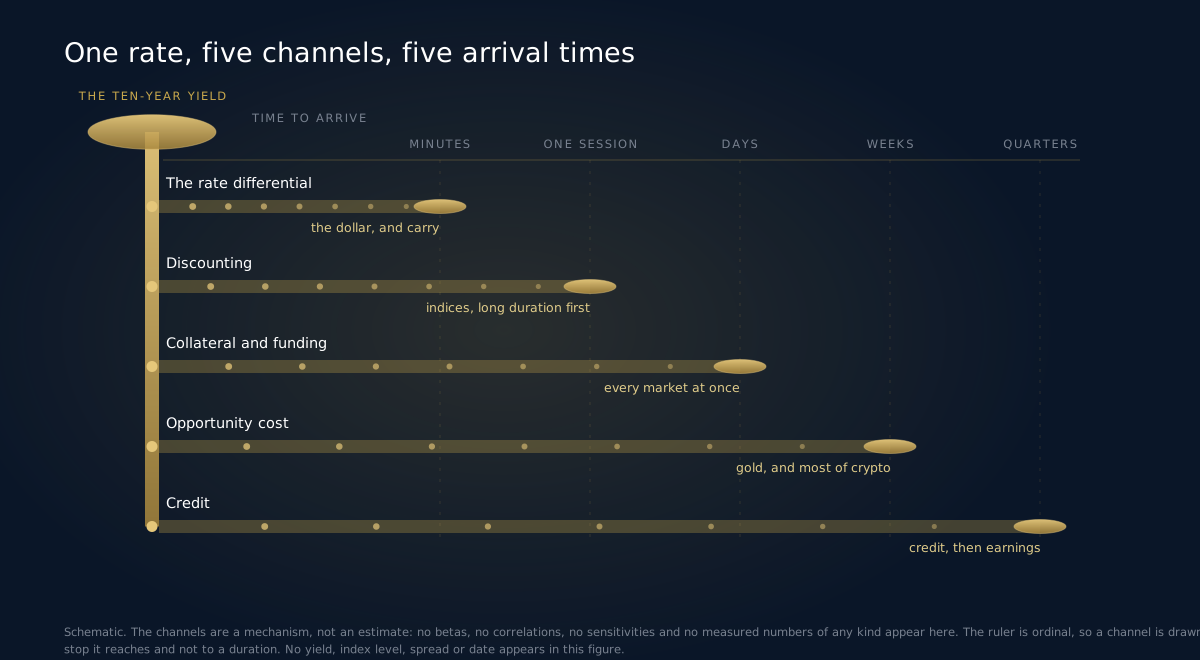
Discounting. Oben behandelt. Innerhalb eines Index trifft es die Bestandteile mit der längsten Duration am härtesten, weshalb ein Index fallen kann, während die Hälfte seiner Mitglieder still steht.
Das Zinsdifferential. Kapital vergleicht die Rendite hier mit der Rendite dort. Der mit Abstand schnellste Kanal, denn er benötigt keine Neubewertung, nur einen Geldtransfer.
Kredit. Die Fremdkapitalkosten von Unternehmen bestehen aus dem Leitzins plus einem Spread, und beide Komponenten bewegen sich. Er trifft eher Refinanzierungspläne als die Gewinne dieses Quartals, weshalb er spät und dann auf einmal ankommt.
Collateral und Funding. Staatsanleihen sind die Sicherheit, auf der das System läuft. Steigt ihre Volatilität, steigen die Haircuts, Händler halten weniger Bestand, und jeder andere Markt wird dünner. Die Richtung ist irrelevant, nur die Geschwindigkeit zählt.
Opportunitätskosten. Für alles, was nichts abwirft, ist die reale risikofreie Rendite die Hürde. Erhöht sich die Hürde, verlässt der Grenzhalter die Position.
Das Dollar-Bein ist schnell, und sein Vorzeichen ist nicht stabil
Zinsdifferentiale erreichen FX-Kurse, bevor die Schlagzeile fertig geladen ist. Diese Geschwindigkeit macht Trader übermütig, denn das Vorzeichen der Beziehung ändert sich.
Steigen die Renditen aufgrund stärkeren Wachstums, steigt die Währung normalerweise mit: Auslandskapital will die höhere Realrendite und muss dafür die Währung kaufen. Steigen die Renditen dagegen, weil Halter eine höhere Entschädigung dafür verlangen, die Staatsanleihen dieses Landes zu besitzen, fällt die Währung, während die Rendite steigt. Was die beiden Fälle unterscheidet, ist, ob Kreditspreads sich gleichzeitig ausweiten, und welches Ende der Kurve steiler wird.
Zwei Regime, zwei Arten von Impulse
Hier ist der Teil, der Ihr Markup erreicht.
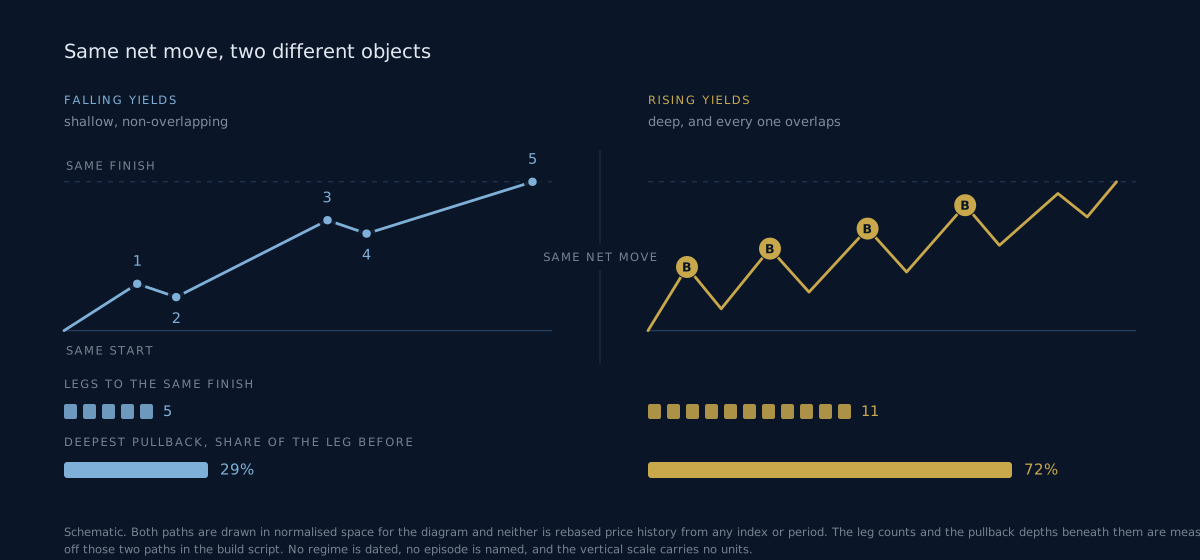
Ein Regime fallender Renditen legt einen dauerhaften Bid unter die Bewertungen. Jedes Quartal ist dieselbe Prognose etwas mehr wert, ohne dass irgendjemand dafür etwas leisten musste. Korrekturen bleiben flach, weil der Dip-Käufer von der Arithmetik subventioniert wird, und die Strukturen wirken wie aus dem Lehrbuch: saubere Legs, extended Thirds, fourth waves, die seitwärts statt abwärts verlaufen.
Ein Regime steigender Renditen zieht die Subvention zurück und verlangt anschließend Miete.
| Regime fallender Renditen | Regime steigender Renditen | |
|---|---|---|
| Der Diskontsatz ist | ein Rückenwind, der jedes Quartal erneut wirkt | ein Gegenwind, der bei jedem Repricing erneut wirkt |
| Second und Fourth Waves | flach, oft Flats und Triangles | tief, oft Zigzags mit Overshoot |
| Overlap | selten, und wenn es auftritt, ein echtes Signal | ständig, und das entscheidende Merkmal |
| Korrelation zwischen Aktien und Anleihen | negativ, wenn Wachstumsangst die Bewegung treibt, sodass eine Anleihen-Rallye den Rückgang abfedert | positiv, wenn Inflation die Bewegung treibt, sodass nichts abfedert |
| Die Rallye, die man immer wieder sieht | eine fourth wave innerhalb eines Trends | eine X wave oder ein B |
| Titel mit langer Duration | führen auf dem Weg nach oben | führen auf dem Weg nach unten |
Achten Sie auf die Korrelationszeile, denn sie ist ein Zeichen und kein Niveau. In einer Welt fallender Renditen bringt eine schlechte Aktiensitzung eine Anleihen-Rallye mit sich, die einen Teil des Verlusts in einem ausgewogenen Portfolio ausgleicht, sodass Drawdowns erträglich wirken und gekauft werden. Kehrt sich das Vorzeichen um, fallen beide Beine gemeinsam, was das Verhalten aller ändert, die an Portfolioergebnissen gemessen werden.
Warum eine Rallye im Regime steigender Renditen immer wieder wie eine Third Wave aussieht
Genau hier verletzt sich ein guter Analyst.
Counter-trend Rallies in einem Regime steigender Renditen sind schnell, breit angelegt und werden von denselben Titeln mit langer Duration angeführt, die schon den vorherigen Bullenmarkt angeführt haben. Schnell, weil die Positionierung short ist und Short Covering keine Geduld kennt. Breit angelegt, weil die Erleichterung dem Nenner gilt, und der Nenner steckt in allem. Geschwindigkeit plus Breite plus vertraute Führung ist die Signatur einer Third Wave, also wird genau das ins Chart geschrieben.
Dann setzt sich die Rendite wieder durch, und die Rallye gibt alles zurück. Es war eine X wave oder ein B, und das Anzeichen war die ganze Zeit über da: Sie überlappte das vorherige Leg, und die Rendite hat es nie bestätigt.
Daraus folgen zwei Disziplinen. Heftigkeit macht aus einer Drei keine Fünf, denn die Overlap-Regel kennt keine Meinung zur Geschwindigkeit. Und verlangen Sie, dass der Treiber bestätigt: Wenn Ihr Count sagt, ein neuer Impulse habe begonnen, die Rendite sich aber nicht bewegt hat, betrachten Sie Positionierung und kein Repricing.
Bevor Sie einen Count über einen Regimewechsel hinaus mitnehmen
Counts werden an einer Regimegrenze nicht falsch. Sie werden falsch kalibriert, was schwerer zu erkennen ist.
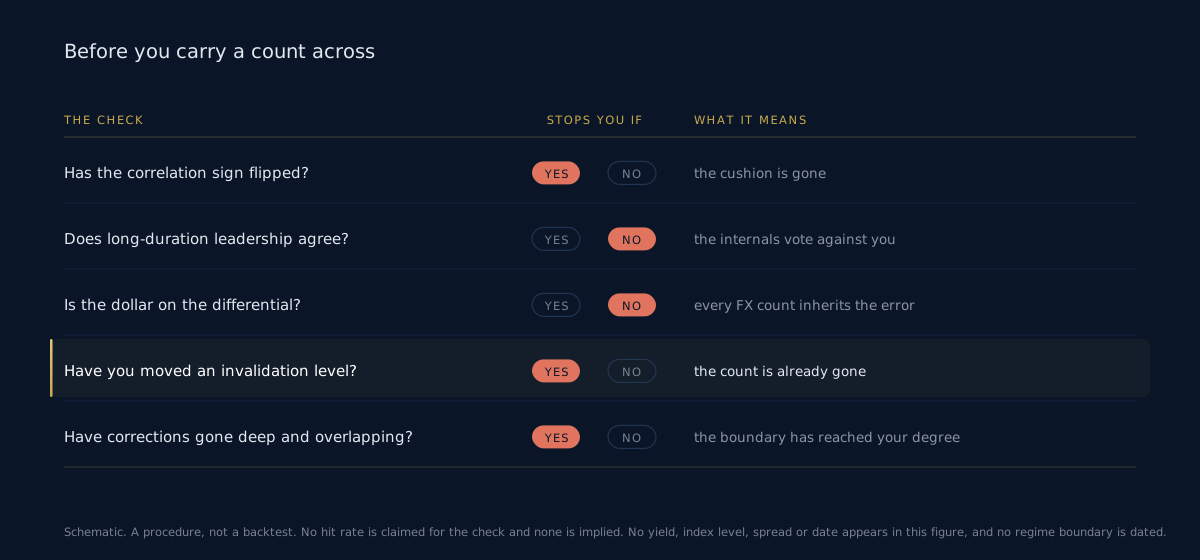
Hat sich das Vorzeichen der Beziehung zwischen Aktien und Anleihen geändert? Die günstigste Prüfung und zugleich die aufschlussreichste. Ein Wechsel von negativ zu positiv bedeutet, dass das Polster unter Aktien-Drawdowns verschwunden ist. Erwarten Sie dann, dass sich Korrekturen vertiefen, bevor die Struktur es zeigt.
Zeigt die Führungsrolle langer Duration in die Richtung, die Ihr Count vorgibt? Diese Titel bewegen sich in beide Richtungen zuerst und am weitesten. Führen sie nach unten, während Ihr Count eine fünfte Welle nach oben verlangt, stimmen die internen Kräfte gegen Sie.
Reagiert der Dollar auf die Zinsdifferenz oder auf die Kreditgeschichte? Liegen Sie hier falsch, erbt jeder FX-Count diesen Fehler.
Haben Sie ein Invalidation-Level verschoben? Wenn ja, und der Grund enthielt das Wort Zinsen, dann ist der Count verloren und Sie verhandeln nur noch mit ihm.
Haben die Korrekturen ihren Charakter geändert? Flach und nicht überlappend wird zu tief und überlappend, das ist die strukturelle Version der Grenze. Sie bestätigt, statt zu warnen.
Wo das scheitert
Die zehnjährige Rendite ist ein Preis, festgestellt in derselben Auktion wie alles andere. Sie steht in keinem kausalen Sinn den Märkten vor. Was Sie beobachten, ist ein gemeinsamer Faktor, der verschiedene Anlageklassen mit unterschiedlicher Geschwindigkeit erreicht, was nützlich ist und deutlich weniger als eine Prognose.
Drei weitere Grenzen. Das Niveau der Rendite, ihre Veränderung und ihre Volatilität sind getrennte Variablen, und der meiste Schaden entsteht durch die dritte, während alle auf die erste starren. Nominal- und Realrendite bewegen sich auseinander, und ein Anstieg, der von Inflationserwartungen getrieben wird, wirkt genau entgegengesetzt zu einem, der von Realzinsen getrieben wird. Und das Regime-Label ist erst deutlich nach der Grenze eindeutig, sodass jeder, der auf Bestätigung wartet, das erste Bein des neuen Regimes noch mit dem Rahmenwerk des alten bezahlt.
Kurz gefasst
- Keine gemessene Rendite, kein Indexstand, kein Spread und kein Datum werden hier genannt. Dafür braucht es die tatsächlich gemessene Datenreihe, und die Diskontierungsrechnung verwendet einen hypothetischen Startzins von 4%.
- Unter dieser Annahme entziehen 100 Basispunkte einem in einem Jahr fälligen Cashflow 0.95% und einem in dreißig Jahren fälligen 24.96%.
- Zwei Unternehmen, die denselben undiskontierten Cashflow von 1.000 erzielen, verlieren 4.8% beziehungsweise 21.4%, je nachdem, wann er anfällt.
- Eine mit 1% wachsende Perpetuity verliert 25% bei einer Bewegung von 4% auf 5% und 33.3% ausgehend von einem Startspread von zwei Punkten.
- Das Regime-Signal liegt im Vorzeichen der Korrelation zwischen Aktien und Anleihen, nicht im Zinsniveau.
- Die Zinsdifferenz erreicht FX innerhalb von Minuten, der Ertragskanal braucht Quartale.
Häufig gestellte Fragen
Bedeutet eine steigende Rendite zwangsläufig fallende Indizes? Nein. Der Diskontsatz ist die eine Größe, die Cashflow-Prognose die andere, und ein Anstieg, der von stärkerem Wachstum getrieben wird, kann den Zähler schneller anheben. Die verlässliche Aussage ist enger gefasst: Ein steigender Zins bewertet Engagements mit langer Duration relativ zu solchen mit kurzer Duration nach unten neu, unabhängig davon, was der Index tut.
Warum die zehnjährige Rendite und nicht der Leitzins? Der Leitzins ist eine Entscheidung, die zehnjährige Rendite ist ein Markt. Sie enthält bereits den erwarteten Zinspfad plus die Entschädigung, die für das Halten von Duration verlangt wird, und die meiste private Kreditvergabe orientiert sich an ihr.
Ist das ein Grund, das Zählen von Wellen bei Indizes aufzugeben? Das Gegenteil ist der Fall. Das Regime sagt Ihnen, welche Corrective-Formen zu erwarten sind und wie tief sie ausfallen, was einen Count leichter macht, sowohl zu halten als auch in der Positionsgröße zu bemessen. Ein Kursniveau kann es Ihnen jedoch nicht liefern.
Wie unterscheide ich einen echten Regimewechsel von einer großen Bewegung innerhalb des bestehenden Regimes? Nicht anhand der Rendite selbst. Nutzen Sie das Vorzeichen der Korrelation, ob sich die Führungsrolle der langen Duration umgekehrt hat, und ob die Corrections von flach zu tief übergegangen sind. Zwei der drei zusammen ergeben eine Grenze. Eines allein ist Rauschen.
Gilt das alles auch für Krypto? Über die Opportunitätskosten und über die Finanzierung, ja. Es gibt keine Cashflows zum Diskontieren, daher liegt der Mechanismus in der Hürdenrate und im Angebot an geliehenem Geld. Eine steigende Realrendite tut Krypto das an, was sie profitlosen Wachstumsaktien antut, und das ist eine Aussage über den Käufer, nicht über die Technologie.
Warum nicht auf die Datendatei warten und echte Zahlen zitieren? Die Zahlen sind die Illustration, der Mechanismus ist das Argument. Eine aus dem Gedächtnis zitierte Rendite ist eine erfundene Zahl, die sich mit der Autorität einer echten schmückt. Wenn die Datei eintrifft, geht die Historie als Abbildung vier ein, und nichts darüber ändert sich.
DIE RENDITE GIBT DAS TEMPO VOR. DER COUNT GIBT DIE FORM VOR. EW Strategy veröffentlicht tägliche Elliott-Wellen-Analysen zu 27 Instrumenten auf H4, Daily und Weekly. Annotierte PDF-Reports zum Index- und Dollar-Komplex, EWS Helix per WhatsApp für die Sessions, in denen die Rendite zuerst reagiert und der Chart folgt, sowie die Sizing-Rechner.
Weiterführende Lektüre
Tägliche Elliott-Wellen-Analysen für 27 Märkte
Strukturierte Wave Counts auf H4, Daily und Weekly, mit Entry Zones, Targets und Invalidation-Levels.
Preise ansehen